DKB Tagesgeld: 4 % Zinsen für 4 Monate – diese Oktober-Aktion solltest du kennen
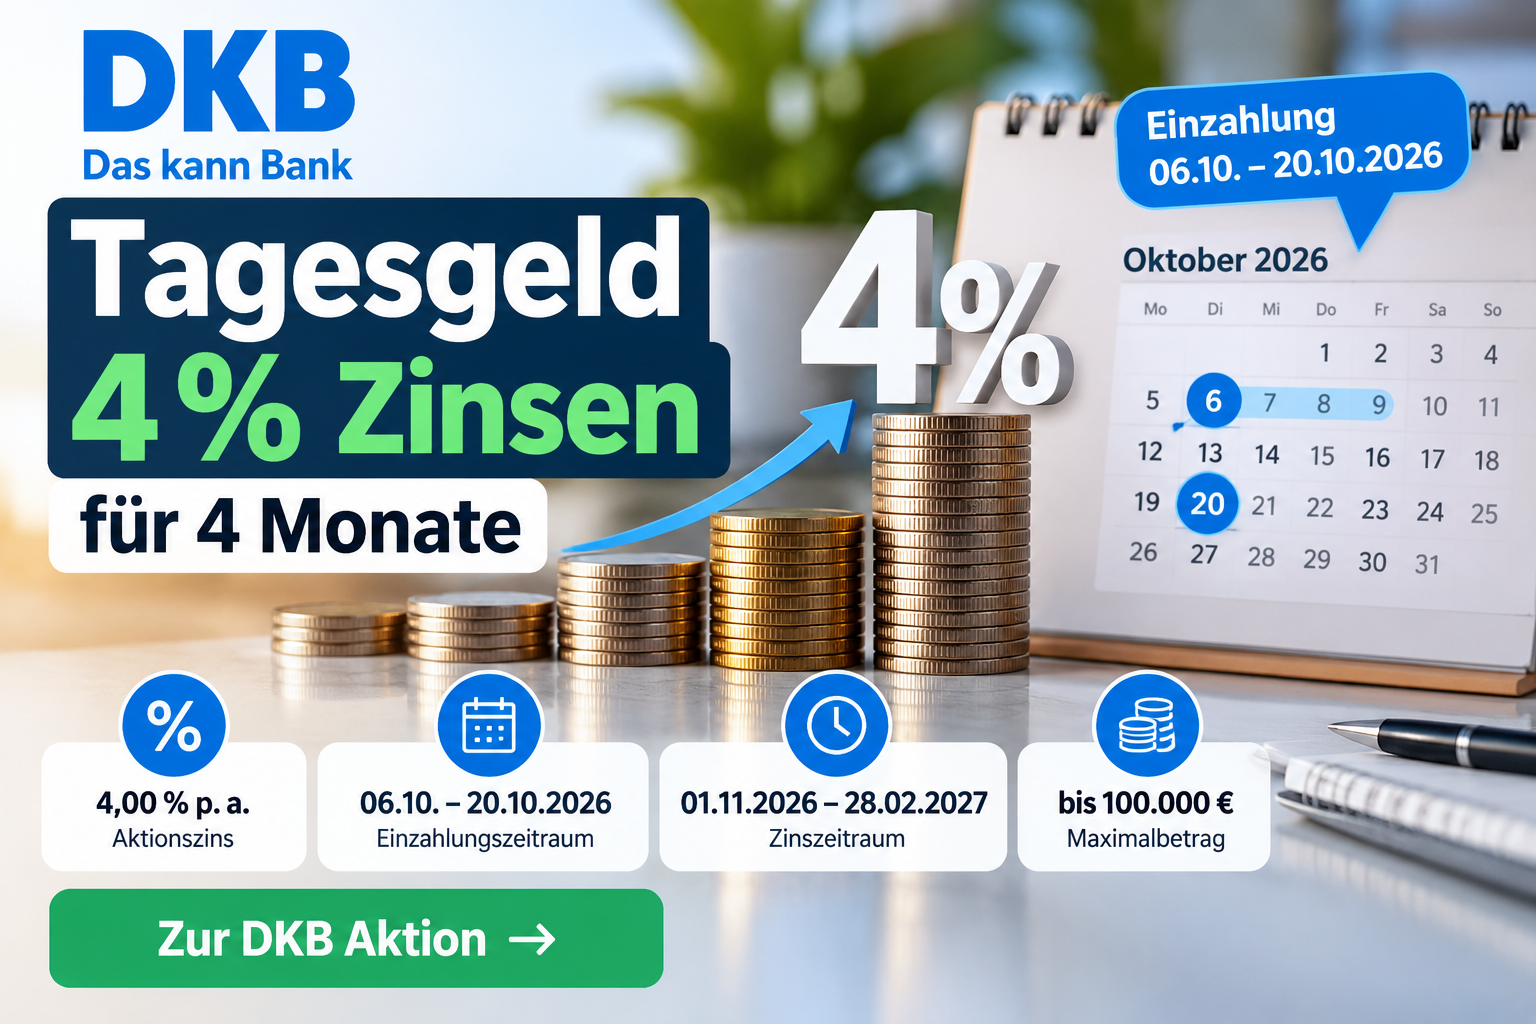
Die DKB startet im Oktober 2026 eine neue Tagesgeld-Aktion: 4,00 % Zinsen p. a. für vier Monate auf qualifiziertes Neugeld.
Wer die Aktion nutzen möchte, muss allerdings auf die Frist achten. Das Geld muss zwischen dem 6. Oktober und dem 20. Oktober 2026 neu zur DKB übertragen werden.
Die Aktionsverzinsung läuft anschließend vom 1. November 2026 bis zum 28. Februar 2027.
Berücksichtigt werden Einzahlungen bis maximal 100.000 Euro.
Wer noch kein DKB-Kunde ist und die Aktion interessant findet, kann sich jetzt auch das DKB Girokonto ansehen.
👉 DKB Girokonto & 4-%-Aktion ansehen →
DKB Tagesgeld 4 %: Die Aktion auf einen Blick
Die wichtigsten Eckdaten:
- Aktionszins: 4,00 % p. a.
- Einzahlungszeitraum: 06.10.2026 bis 20.10.2026
- Zinszeitraum: 01.11.2026 bis 28.02.2027
- Maximalbetrag: bis 100.000 Euro
- Voraussetzung ist qualifiziertes Neugeld
- die Aktion kann für Neu- und Bestandskunden interessant sein
- Tagesgeld bleibt grundsätzlich flexibel verfügbar
Besonders wichtig ist die Frage, was die DKB unter Neugeld versteht.
Was bedeutet Neugeld bei der DKB?
Die 4 % gelten nicht automatisch für Guthaben, das bereits bei der DKB liegt.
Als Neugeld gilt nach den Aktionsinformationen Geld, das während des Einzahlungszeitraums von einer anderen Bank zur DKB übertragen wird und dadurch sowohl der Tagesgeldsaldo als auch das Gesamtguthaben bei der DKB steigt.
Bereits vorhandenes Guthaben wird also nicht allein durch die Aktion automatisch mit 4 % verzinst.
Auch eine reine Umbuchung bereits vorhandener DKB-Guthaben schafft grundsätzlich kein neues Geld für die Bank.
Wer teilnehmen möchte, sollte deshalb darauf achten, dass das Geld tatsächlich von außerhalb der DKB stammt.
Was bringen 4 % bei 10.000 Euro?
Die 4 % sind ein Jahreszins. Da die Aktion vier Monate läuft, erhältst du nicht einfach 4 % deines Guthabens ausgezahlt.
Ein vereinfachtes Rechenbeispiel:
10.000 Euro Neugeld
10.000 € × 4 % × 4 / 12 = rund 133,33 Euro Zinsen vor Steuern
Bei 20.000 Euro wären es ungefähr:
266,67 Euro vor Steuern
Bei 50.000 Euro:
666,67 Euro vor Steuern
Bei den maximal begünstigten 100.000 Euro:
rund 1.333,33 Euro vor Steuern
Die tatsächliche Zinsberechnung richtet sich nach den Buchungs- und Wertstellungstagen sowie den verbindlichen Bedingungen der DKB.
Warum ist der 20. Oktober 2026 so wichtig?
Die DKB-Aktion hat nur ein sehr kurzes Einzahlungsfenster.
Das Neugeld muss zwischen dem:
6. Oktober 2026
und
20. Oktober 2026
eingezahlt werden.
Wer sich erst Ende Oktober mit dem Angebot beschäftigt, kann die Aktion deshalb bereits verpasst haben.
Gerade bei Überweisungen von einer anderen Bank sollte man nicht bis zur letzten Minute warten.
Entscheidend ist, dass das Geld entsprechend den Aktionsbedingungen rechtzeitig gutgeschrieben wird.
Wann beginnen die 4 % Zinsen?
Die Aktionsverzinsung startet nicht unmittelbar mit der Überweisung.
Der Zinssatz von 4,00 % p. a. gilt vom:
1. November 2026 bis 28. Februar 2027
Damit läuft die erhöhte Verzinsung insgesamt vier Monate.
Anschließend gilt ab dem 1. März 2027 wieder der dann gültige reguläre Zinssatz des DKB-Tagesgeldkontos.
Was passiert mit bereits vorhandenem DKB-Guthaben?
Bereits vorhandenes Guthaben fällt nicht automatisch unter die 4-%-Aktion.
Nach den Informationen zur Aktion werden bestehende Einlagen, die nicht als qualifiziertes Neugeld gelten, weiterhin zum regulären Zinssatz verzinst.
Aktuell wird hierfür 1 % p. a. genannt.
Das macht die Unterscheidung zwischen vorhandenem Guthaben und tatsächlich neu eingezahltem Kapital besonders wichtig.
Können auch bestehende DKB-Kunden teilnehmen?
Ja.
Die Aktion richtet sich ausdrücklich auch an bestehende DKB-Kunden.
Voraussetzung ist, dass tatsächlich zusätzliches Geld von einer anderen Bank zur DKB übertragen wird und dadurch das Gesamtguthaben steigt.
Ein Beispiel:
Du hast bereits 5.000 Euro bei der DKB.
Während des Aktionszeitraums überweist du zusätzlich 20.000 Euro von einer anderen Bank.
Dann können diese zusätzlich eingebrachten 20.000 Euro grundsätzlich für die Aktion relevant sein, sofern alle weiteren Aktionsbedingungen erfüllt sind.
Was gilt für Neukunden?
Auch Personen ohne bestehendes DKB Girokonto können sich die Aktion ansehen.
Wer noch kein DKB-Kunde ist, sollte gleichzeitig prüfen, ob das DKB Girokonto grundsätzlich zu den eigenen Anforderungen passt.
Für Finquell ist dabei wichtig:
Vergütet wird nach den aktuellen Partnerinformationen die erfolgreiche Eröffnung eines DKB Girokontos für Neukunden.
Das Tagesgeldkonto selbst wird nicht separat vergütet.
👉 DKB Girokonto direkt ansehen →
Für wen kann die DKB 4-%-Aktion interessant sein?
Interessant kann die Aktion insbesondere für Sparer sein, die aktuell Geld bei einer anderen Bank liegen haben und dieses Geld kurzfristig weiterhin verfügbar halten möchten.
Dazu können beispielsweise gehören:
- Notgroschen
- finanzielle Rücklagen
- Geld für eine geplante Anschaffung
- kurzfristig nicht benötigtes Kapital
- vorübergehend geparktes Sparguthaben
Tagesgeld unterscheidet sich dabei deutlich von einer langfristigen Geldanlage.
Das Guthaben bleibt grundsätzlich flexibel verfügbar.
DKB Tagesgeld oder Festgeld?
Tagesgeld und Festgeld verfolgen unterschiedliche Ziele.
Beim Tagesgeld bleibt das Guthaben grundsätzlich verfügbar.
Beim Festgeld wird Kapital dagegen normalerweise für einen vereinbarten Zeitraum fest angelegt.
Dafür kann beim Festgeld der Zinssatz über die vereinbarte Laufzeit festgeschrieben sein.
Die DKB-Aktion kann deshalb insbesondere für Anleger interessant sein, die ihr Geld nicht langfristig binden möchten.
Der Aktionszins selbst gilt allerdings nur für vier Monate.
DKB Tagesgeld oder ETF?
Auch Tagesgeld und ETFs erfüllen unterschiedliche Aufgaben.
Tagesgeld eignet sich vor allem für Geld, das kurzfristig verfügbar bleiben soll.
ETFs werden dagegen häufig für einen langfristigen Vermögensaufbau genutzt und können im Wert schwanken.
Wer beispielsweise seinen Notgroschen anlegen möchte, hat deshalb andere Anforderungen als jemand, der über viele Jahre Vermögen aufbauen möchte.
Welche Punkte sollte man vor der Kontoeröffnung prüfen?
Ein hoher Aktionszins ist attraktiv, sollte aber nicht das einzige Entscheidungskriterium sein.
Wichtig sind außerdem:
- Wie lange gilt der Sonderzins?
- Was genau zählt als Neugeld?
- Wie hoch ist die maximale Aktionssumme?
- Welcher Zinssatz gilt anschließend?
- Wie flexibel kann über das Guthaben verfügt werden?
- Welche weiteren Konten werden benötigt?
- Passt das DKB Girokonto zur eigenen Nutzung?
Gerade bei zeitlich begrenzten Zinsaktionen lohnt sich dieser Gesamtvergleich.
DKB Girokonto und Tagesgeld zusammen nutzen
Wer bislang noch kein DKB-Kunde ist, kann zunächst prüfen, ob das Girokonto interessant ist.
Ein Girokonto ist für den täglichen Zahlungsverkehr gedacht.
Ein Tagesgeldkonto dient dagegen eher dazu, Rücklagen oder kurzfristig verfügbares Sparguthaben zu verzinsen.
Beide Konten erfüllen deshalb unterschiedliche Funktionen.
Wer ohnehin ein neues Girokonto sucht, kann die aktuelle Tagesgeld-Aktion als zusätzlichen Anlass nehmen, das DKB-Angebot genauer zu prüfen.
👉 Jetzt DKB Girokonto prüfen →
Sind die 4 % tatsächlich vier Monate gültig?
Ja.
Der Aktionszins gilt vom:
1. November 2026
bis:
28. Februar 2027
Wichtig ist aber die Unterscheidung zwischen Einzahlungszeitraum und Zinszeitraum.
Das Neugeld muss bereits vom 6. Oktober bis 20. Oktober 2026 eingezahlt werden.
Die erhöhte Verzinsung beginnt anschließend erst am 1. November.
Wie viel Geld wird maximal mit 4 % verzinst?
Die DKB begrenzt die Aktion auf maximal:
100.000 Euro
Wer einen höheren Betrag einzahlt, sollte prüfen, mit welchem Zinssatz der darüber hinausgehende Teil verzinst wird.
Gerade bei größeren Guthaben kann außerdem eine Verteilung auf mehrere Anlageformen sinnvoll sein.
Was passiert nach dem 28. Februar 2027?
Am Ende des 28. Februar 2027 endet die Sonderverzinsung.
Ab dem 1. März 2027 greift wieder der dann gültige reguläre Tagesgeldzins.
Wer das Geld anschließend weiter auf dem Konto liegen lassen möchte, sollte deshalb den dann angebotenen Zinssatz erneut vergleichen.
Aktionszinsen sind grundsätzlich kein dauerhafter Zinssatz.
Warum könnte schnelles Handeln sinnvoll sein?
Das Zeitfenster ist kurz.
Zwischen Beginn und Ende des Einzahlungszeitraums liegen nur zwei Wochen.
Wer die DKB bislang nicht nutzt und erst noch ein Konto eröffnen möchte, sollte deshalb berücksichtigen, dass auch Kontoeröffnung und Geldtransfer Zeit benötigen können.
Der wichtigste Termin für Interessenten ist deshalb:
20. Oktober 2026
Bis dahin muss das für die Aktion relevante Neugeld entsprechend den Bedingungen eingegangen sein.
👉 DKB Girokonto und Aktion jetzt ansehen →
Finquell-Fazit zur DKB Tagesgeld-Aktion 2026
Die DKB setzt mit 4 % p. a. für vier Monate einen interessanten kurzfristigen Anreiz für neues Guthaben.
Vier Punkte sind entscheidend:
4,00 % p. a. Aktionszins
Neugeld vom 06.10. bis 20.10.2026 einzahlen
Aktionsverzinsung vom 01.11.2026 bis 28.02.2027
maximal 100.000 Euro
Wer bereits Guthaben bei einer anderen Bank hält und dieses kurzfristig verfügbar anlegen möchte, kann sich die Aktion genauer ansehen.
Für Neukunden ist gleichzeitig entscheidend, ob auch das DKB Girokonto zu den eigenen Anforderungen passt.
👉 DKB Girokonto & 4-%-Aktion prüfen →
Häufige Fragen zur DKB Tagesgeld-Aktion
Wie hoch ist der DKB Tagesgeldzins bei der Aktion?
Für qualifiziertes Neugeld bietet die DKB 4,00 % p. a.
Wie lange gelten die 4 %?
Die Aktionsverzinsung läuft vom 1. November 2026 bis 28. Februar 2027.
Bis wann muss das Geld eingezahlt werden?
Der Einzahlungszeitraum läuft vom 6. Oktober bis einschließlich 20. Oktober 2026.
Wie viel Geld wird maximal berücksichtigt?
Der Aktionszins gilt für qualifiziertes Neugeld bis maximal 100.000 Euro.
Was bedeutet Neugeld?
Neugeld ist grundsätzlich zusätzliches Guthaben, das im Aktionszeitraum von einer anderen Bank zur DKB übertragen wird und das Gesamtguthaben bei der DKB erhöht.
Können Bestandskunden teilnehmen?
Ja. Auch bestehende DKB-Kunden können grundsätzlich teilnehmen, sofern sie die Voraussetzungen für qualifiziertes Neugeld erfüllen.
Gibt es 4 % auf bereits vorhandenes DKB-Guthaben?
Nein, nicht automatisch. Die Sonderverzinsung ist ausdrücklich an qualifiziertes Neugeld gebunden.
Muss das Geld vier Monate fest angelegt werden?
Tagesgeld ist grundsätzlich flexibel verfügbar. Eine Auszahlung kann jedoch Auswirkungen auf das verzinste Guthaben haben. Deshalb sollten die jeweiligen Aktionsbedingungen beachtet werden.
Wird das DKB Tagesgeldkonto über Finquell vergütet?
Nach den aktuellen Partnerinformationen wird die erfolgreiche Eröffnung eines DKB Girokontos für Neukunden vergütet. Das Tagesgeldkonto selbst wird nicht separat vergütet.
Wo kann ich die DKB jetzt ansehen?
👉 DKB Girokonto direkt öffnen →
Stand: 6. Oktober 2026
Transparenz: Dieser Beitrag enthält Affiliate-Links. Wenn du über einen gekennzeichneten Link ein DKB Girokonto eröffnest, kann Finquell eine Vergütung erhalten. Für dich entstehen dadurch grundsätzlich keine zusätzlichen Kosten. Das Tagesgeldkonto selbst wird nach den aktuellen Partnerinformationen nicht separat vergütet. Für Konditionen, Teilnahmevoraussetzungen und Aktionsbedingungen sind die aktuellen Angaben der DKB maßgeblich.