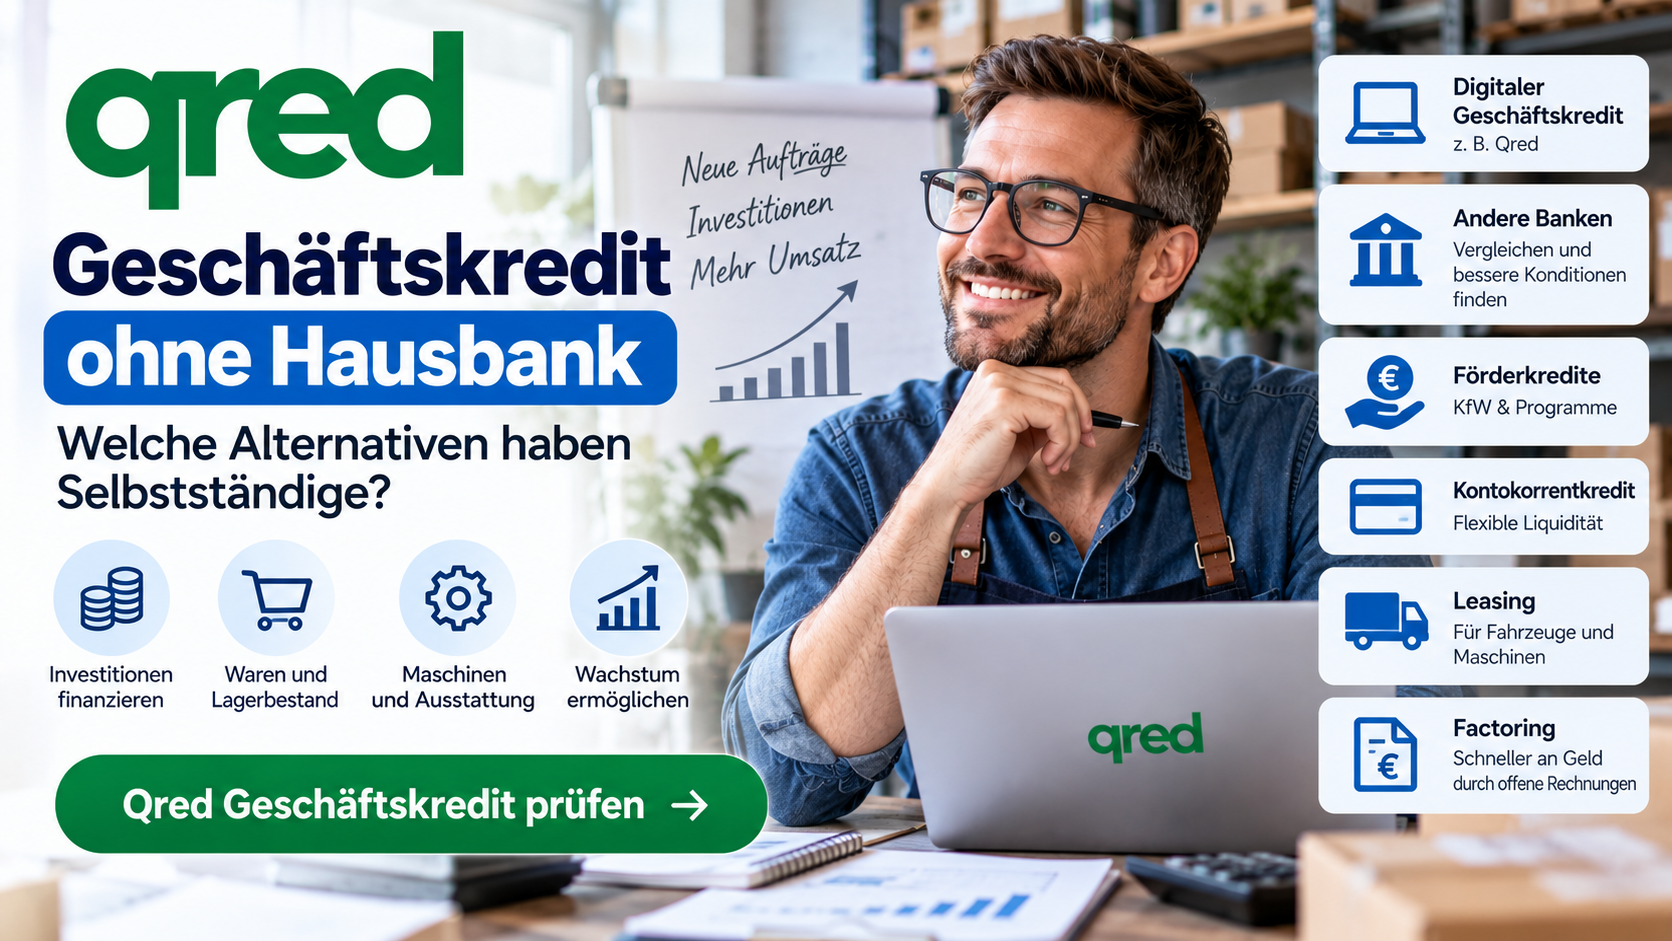
Geschäftskredit ohne Hausbank: Welche Alternativen haben Selbstständige?
Ein neuer Transporter muss bezahlt werden. Waren müssen eingekauft werden. Eine Maschine fällt aus. Ein großer Auftrag steht an, doch das Geld des Kunden kommt erst später.
Gerade Selbstständige und kleinere Unternehmen benötigen manchmal kurzfristig zusätzliches Kapital.
Der klassische Weg führt häufig zur Hausbank.
Doch was ist, wenn die Hausbank zu langsam ist, keinen passenden Kredit anbietet oder der Unternehmer die Finanzierung bewusst über einen anderen Anbieter abwickeln möchte?
Dann stellt sich die Frage:
Kann man einen Geschäftskredit auch ohne die eigene Hausbank bekommen?
Ja.
Heute gibt es verschiedene Möglichkeiten, Unternehmensfinanzierungen außerhalb der bestehenden Bankverbindung zu prüfen.
Eine davon sind spezialisierte digitale Anbieter wie Qred.
👉 Geschäftskredit für dein Unternehmen prüfen →
Was bedeutet „Geschäftskredit ohne Hausbank“ überhaupt?
Damit ist normalerweise nicht gemeint, dass überhaupt keine Bank oder kein Finanzdienstleister beteiligt ist.
Gemeint ist vielmehr:
Der Kredit muss nicht über die Bank abgeschlossen werden, bei der das Unternehmen bereits sein Geschäftskonto führt.
Das kann besonders interessant sein, wenn:
- die Hausbank einen Antrag abgelehnt hat
- die Bearbeitung zu lange dauert
- kurzfristig Kapital benötigt wird
- keine lange bestehende Bankbeziehung vorhanden ist
- verschiedene Angebote verglichen werden sollen
- ein digitaler Antragsprozess bevorzugt wird
Unternehmen sind grundsätzlich nicht darauf beschränkt, Finanzierungen nur bei ihrer bisherigen Bank anzufragen.
Warum suchen Selbstständige nach Alternativen zur Hausbank?
Bei Angestellten ist die Einkommenssituation häufig vergleichsweise einfach nachzuvollziehen.
Bei Selbstständigen und Unternehmen sieht das anders aus.
Umsätze können schwanken.
Investitionen können kurzfristig notwendig werden.
Kunden zahlen teilweise erst nach mehreren Wochen.
Gleichzeitig müssen Löhne, Lieferanten, Miete oder Waren bereits vorher bezahlt werden.
Dadurch kann selbst bei einem grundsätzlich gesunden Unternehmen kurzfristig eine Finanzierungslücke entstehen.
Beispiel
Ein Unternehmen erhält einen großen Auftrag über 80.000 Euro.
Um diesen Auftrag auszuführen, müssen zunächst:
- 20.000 Euro Material
- 8.000 Euro Fremdleistungen
- 7.000 Euro zusätzliche Personalkosten
finanziert werden.
Der Kunde zahlt jedoch erst nach Abschluss des Projekts.
Das Unternehmen hat also einen Auftrag und zukünftigen Umsatz – benötigt aber vorher Liquidität.
Genau für solche Situationen werden Geschäftskredite genutzt.
Alternative 1: Digitaler Geschäftskredit
Eine der interessantesten Alternativen zur klassischen Hausbank sind spezialisierte digitale Unternehmensfinanzierungen.
Der gesamte Prozess kann häufig online gestartet werden.
Dazu gehören beispielsweise Anbieter wie Qred.
Qred richtet seine Finanzierung speziell an Unternehmen.
Aktuell nennt der Anbieter einen möglichen Kreditrahmen von 5.000 bis 500.000 Euro.
Die tatsächliche Kreditsumme hängt allerdings immer von der individuellen Prüfung ab.
👉 Qred Geschäftskredit unverbindlich prüfen →
Für wen kann ein digitaler Geschäftskredit interessant sein?
Ein solcher Kredit kann beispielsweise sinnvoll sein für:
Selbstständige
Etwa Handwerker, Händler, Agenturen oder Dienstleister.
Kleine Unternehmen
Wenn kurzfristig zusätzliche Liquidität benötigt wird.
Onlinehändler
Um Waren oder Lagerbestand vorzufinanzieren.
Gastronomie
Für Ausstattung, Renovierungen oder Betriebsmittel.
Handwerksbetriebe
Für Maschinen, Fahrzeuge, Material oder größere Aufträge.
Wachsende Unternehmen
Wenn neue Mitarbeiter, Standorte oder Produktionskapazitäten finanziert werden sollen.
Alternative 2: Klassischer Firmenkredit bei einer anderen Bank
„Ohne Hausbank“ bedeutet nicht automatisch „ohne klassische Bank“.
Unternehmer können selbstverständlich auch bei einer anderen Bank ein Finanzierungsangebot einholen.
Das kann sich lohnen, wenn die bestehende Bank:
- keinen ausreichenden Kreditrahmen anbietet
- schlechte Konditionen bietet
- den Finanzierungswunsch ablehnt
- eine sehr lange Bearbeitungszeit hat
Eine zweite Finanzierungsmöglichkeit kann außerdem als Vergleich dienen.
Denn bei Geschäftskrediten können sich Konditionen deutlich unterscheiden.
Alternative 3: Förderkredite
Förderprogramme können für Unternehmen sehr interessant sein.
Besonders bekannt sind die Programme der KfW.
Allerdings gibt es hier einen wichtigen Unterschied:
Viele KfW-Kredite werden nicht direkt bei der KfW beantragt.
Der Antrag läuft über einen Finanzierungspartner, beispielsweise eine Sparkasse, Volksbank oder Geschäftsbank.
Wer ausdrücklich eine Finanzierung vollkommen unabhängig von einer Bankverbindung sucht, sollte deshalb genau prüfen, wie das jeweilige Förderprogramm beantragt wird.
Förderkredite können dennoch interessant sein, insbesondere für:
- Gründungen
- Investitionen
- Digitalisierung
- Energieeffizienz
- Unternehmensnachfolge
- größere betriebliche Investitionen
Alternative 4: Kontokorrentkredit
Ein Kontokorrentkredit funktioniert ähnlich wie ein Dispokredit auf einem privaten Girokonto.
Das Unternehmen erhält einen Kreditrahmen auf seinem Geschäftskonto.
Dieser kann flexibel genutzt werden.
Das kann praktisch sein, wenn regelmäßig kurzfristige Schwankungen auftreten.
Beispielsweise:
Heute muss ein Lieferant bezahlt werden.
In zehn Tagen kommt die Kundenzahlung.
Für genau solche kurzfristigen Situationen kann ein Kontokorrentrahmen sinnvoll sein.
Bei längerfristigen Finanzierungen sollte jedoch geprüft werden, ob ein klassischer Geschäftskredit wirtschaftlicher ist.
Alternative 5: Leasing
Nicht jede Investition muss mit einem Kredit finanziert werden.
Bei Fahrzeugen, Maschinen oder technischer Ausstattung kann Leasing eine Alternative sein.
Das Unternehmen zahlt regelmäßige Leasingraten und nutzt das Wirtschaftsgut.
Gerade bei Fahrzeugen und Maschinen kann sich deshalb ein Vergleich zwischen:
Kauf mit Geschäftskredit
und
Leasing
lohnen.
Alternative 6: Factoring
Factoring löst ein anderes Problem.
Hier werden offene Unternehmensrechnungen an einen Factoring-Anbieter verkauft.
Das Unternehmen erhält einen großen Teil des Rechnungsbetrags früher und muss nicht bis zum regulären Zahlungsziel des Kunden warten.
Das kann insbesondere interessant sein, wenn Kunden beispielsweise erst nach:
30 Tagen,
60 Tagen
oder sogar
90 Tagen
bezahlen.
Factoring ist damit eher eine Lösung für laufende Liquidität als für die Finanzierung einer langfristigen Investition.
Alternative 7: Lieferantenkredit
Auch Lieferanten können indirekt Kapital bereitstellen.
Wenn ein Lieferant beispielsweise ein Zahlungsziel von 30 oder 60 Tagen gewährt, muss das Unternehmen die Ware nicht sofort bezahlen.
Das verschafft Liquidität.
Allerdings sollte genau auf mögliche Skonti und Kosten geachtet werden.
Wer einen attraktiven Skonto verliert, weil er später bezahlt, kann dadurch indirekt hohe Finanzierungskosten haben.
Geschäftskredit ohne Hausbank bei kurzfristigem Kapitalbedarf
Ein häufiger Grund für alternative Unternehmensfinanzierungen ist Geschwindigkeit.
Stell dir vor:
Ein Händler erhält kurzfristig die Möglichkeit, besonders günstig Ware einzukaufen.
Dafür benötigt er innerhalb weniger Tage 30.000 Euro.
Wenn die Ware anschließend mit ausreichender Marge verkauft werden kann, kann eine schnelle Finanzierung wirtschaftlich interessant sein.
Entscheidend ist jedoch nicht allein, dass das Geld schnell verfügbar ist.
Es muss sich rechnen.
Geschäftskredit für Waren und Lagerbestand
Gerade Händler kennen das Problem:
Ohne Waren kein Umsatz.
Aber große Warenbestände binden viel Kapital.
Ein Geschäftskredit kann deshalb genutzt werden, um Lagerbestand zu finanzieren.
Wichtig ist dabei die sogenannte Lagerumschlagshäufigkeit.
Wenn Ware monatelang nicht verkauft wird, verursacht sie nicht nur Finanzierungskosten.
Sie bindet zusätzlich Kapital.
Deshalb sollte vor einer Finanzierung möglichst realistisch eingeschätzt werden, wie schnell die Ware verkauft werden kann.
Geschäftskredit für Maschinen
Eine neue Maschine kann mehrere Vorteile bringen:
- höhere Produktionskapazität
- geringere Stückkosten
- weniger Ausfallzeiten
- schnellere Produktion
- neue Produkte
Dann kann ein Kredit wirtschaftlich sinnvoll sein.
Eine einfache Rechnung lautet:
Wie viel zusätzlichen Gewinn erzeugt die Maschine?
Dieser Wert sollte langfristig höher sein als die Kosten der Finanzierung.
Geschäftskredit für einen neuen Auftrag
Eine besonders interessante Situation entsteht bei der Auftragsvorfinanzierung.
Das Unternehmen hat bereits einen Kunden.
Es fehlt lediglich Kapital, um den Auftrag durchzuführen.
Beispielsweise muss ein Bauunternehmen zunächst:
Material,
Personal
und
Subunternehmer
bezahlen.
Der Auftraggeber zahlt jedoch erst nach Fertigstellung.
Ein Betriebsmittelkredit kann diese Lücke überbrücken.
Geschäftskredit über 10.000 Euro
Finanzierungsbeträge oberhalb von 10.000 Euro sind bei Unternehmen schnell erreicht.
Beispiele:
15.000 Euro Warenbestand
18.000 Euro Fahrzeug
25.000 Euro Maschine
30.000 Euro Auftragsvorfinanzierung
Bei solchen Beträgen sollte nicht nur gefragt werden:
„Bekomme ich den Kredit?“
Die bessere Frage lautet:
„Was bringt mir der Kredit wirtschaftlich?“
Geschäftskredit über 20.000 Euro
Ab größeren Beträgen wird die Planung noch wichtiger.
Vor einer Finanzierung sollten Unternehmer mindestens folgende Zahlen kennen:KennzahlFrageKapitalbedarfWie viel Geld brauche ich wirklich?MonatsbelastungWelche Rate kann mein Unternehmen sicher tragen?LiquiditätsreserveWie viel Geld bleibt danach verfügbar?InvestitionsnutzenWelchen zusätzlichen Umsatz oder Gewinn erzeugt die Finanzierung?LaufzeitWie lange möchte ich die Verpflichtung tragen?GesamtkostenWas zahle ich insgesamt zurück?
Genau diese Zahlen sind wichtiger als eine möglichst hohe Kreditsumme.
Qred als Alternative zur eigenen Hausbank
Qred gehört zu den Anbietern, die sich speziell auf Unternehmensfinanzierungen konzentrieren.
Der Antrag kann digital gestartet werden.
Dadurch kann Qred insbesondere für Unternehmer interessant sein, die ihre Finanzierung nicht ausschließlich über ihre bestehende Bank abwickeln möchten.
Der Anbieter nennt aktuell Geschäftskredite zwischen 5.000 und 500.000 Euro und Laufzeiten bis zu 60 Monaten.
Wie viel tatsächlich angeboten wird, hängt von der individuellen Prüfung ab.
👉 Qred Finanzierung direkt prüfen →
Geschäftskredit ohne Hausbank trotz bestehender Kredite?
Bestehende Finanzierungen schließen eine zusätzliche Finanzierung nicht automatisch aus.
Sie beeinflussen aber selbstverständlich die wirtschaftliche Prüfung.
Ein Unternehmen sollte sämtliche bestehenden Verpflichtungen berücksichtigen.
Dazu gehören beispielsweise:
- Geschäftskredite
- Leasingverträge
- Kontokorrentrahmen
- Lieferantenverbindlichkeiten
- Steuerverbindlichkeiten
- sonstige Finanzierungen
Die entscheidende Frage lautet:
Kann das Unternehmen sämtliche Verpflichtungen zuverlässig tragen?
Was solltest du vor einem Geschäftskreditantrag vorbereiten?
Eine gute Vorbereitung kann den Prozess vereinfachen.
Du solltest möglichst genau wissen:
Gewünschter Kreditbetrag
Wie viel Geld wird tatsächlich benötigt?
Verwendungszweck
Wofür soll das Geld eingesetzt werden?
Unternehmensumsatz
Wie entwickelt sich der Umsatz?
Liquidität
Wie viel Geld steht monatlich zur Verfügung?
Bestehende Verpflichtungen
Welche Kredite, Leasingverträge oder andere Zahlungsverpflichtungen gibt es?
Wirtschaftlicher Nutzen
Was bringt die Finanzierung dem Unternehmen?
Nicht nur auf die Monatsrate schauen
Eine niedrige Monatsrate klingt zunächst attraktiv.
Sie sagt allerdings noch wenig über die tatsächlichen Kosten aus.
Ein einfaches Beispiel:
Eine Finanzierung mit langer Laufzeit kann eine kleinere monatliche Belastung haben.
Dafür können über die gesamte Laufzeit höhere Kosten entstehen.
Deshalb sollten Unternehmer immer betrachten:
Auszahlungsbetrag
monatliche Belastung
Laufzeit
Gesamtrückzahlung
Erst diese Kombination ermöglicht einen vernünftigen Vergleich.
Wann sollte man besser keinen weiteren Kredit aufnehmen?
Ein Geschäftskredit kann vorübergehende Liquiditätsprobleme lösen.
Er sollte aber keine dauerhaft fehlende Rentabilität verdecken.
Vorsicht ist beispielsweise geboten, wenn:
- laufende Betriebskosten dauerhaft nur noch über Kredite bezahlt werden
- bestehende Kredite nicht mehr bedient werden können
- Steuern dauerhaft nicht bezahlt werden können
- regelmäßig neue Kredite aufgenommen werden müssen
- keine realistische Rückzahlungsplanung existiert
Dann sollte zuerst die wirtschaftliche Situation des Unternehmens analysiert werden.
Welche Finanzierung ist die beste?
Eine pauschal beste Finanzierung gibt es nicht.
Je nach Situation kann sinnvoll sein:
Geschäftskredit
für Investitionen und klaren Kapitalbedarf
Kontokorrentkredit
für kurzfristige Schwankungen
Factoring
bei langen Zahlungszielen von Kunden
Leasing
für Fahrzeuge oder Maschinen
Förderkredit
für förderfähige Investitionen
digitaler Firmenkredit
wenn eine alternative und digitale Finanzierung gesucht wird
Entscheidend ist immer der konkrete Bedarf.
Häufige Fragen zum Geschäftskredit ohne Hausbank
Kann ich einen Geschäftskredit ohne meine Hausbank beantragen?
Ja. Unternehmen können Finanzierungen auch bei anderen Banken oder spezialisierten Anbietern anfragen.
Muss mein Geschäftskonto beim Kreditgeber liegen?
Das hängt vom jeweiligen Anbieter ab. Ein bestehendes Geschäftskonto bei der eigenen Hausbank bedeutet nicht automatisch, dass auch der Geschäftskredit dort abgeschlossen werden muss.
Gibt es digitale Geschäftskredite?
Ja. Anbieter wie Qred bieten einen digitalen Antragsprozess für Unternehmensfinanzierungen an.
Wie hoch kann ein Qred Firmenkredit sein?
Qred nennt derzeit einen Kreditrahmen von 5.000 bis 500.000 Euro. Die tatsächlich angebotene Summe hängt von der individuellen Prüfung ab.
Kann ich einen Geschäftskredit für Waren verwenden?
Unternehmensfinanzierungen können je nach Vertragsbedingungen beispielsweise für Waren, Betriebsmittel oder Investitionen eingesetzt werden.
Kann ich einen Geschäftskredit für eine Maschine nutzen?
Ja, Maschinen und Betriebsausstattung gehören zu typischen betrieblichen Investitionen.
Kann ich einen Geschäftskredit für einen Auftrag einsetzen?
Eine Auftragsvorfinanzierung kann ein möglicher betrieblicher Finanzierungszweck sein.
Ist ein Förderkredit auch ohne Hausbank möglich?
Viele KfW-Förderkredite werden über Banken oder andere Finanzierungspartner beantragt. Deshalb sollte bei Förderprogrammen der konkrete Antragsweg geprüft werden.
Fazit: Die Hausbank ist längst nicht die einzige Möglichkeit
Eine gute Hausbank kann für Unternehmen sehr wertvoll sein.
Sie ist aber nicht automatisch die einzige Finanzierungsquelle.
Selbstständige und Unternehmer können heute verschiedene Möglichkeiten prüfen:
andere Banken
digitale Geschäftskredite
Förderkredite
Kontokorrentkredite
Leasing
Factoring
und weitere Finanzierungsformen.
Welche Lösung passt, hängt vom konkreten Kapitalbedarf ab.
Wer beispielsweise kurzfristig einen klar definierten Betrag für Waren, Maschinen, Betriebsmittel oder einen Auftrag benötigt, kann auch spezialisierte digitale Geschäftskredite prüfen.
Qred ist eine solche Möglichkeit.
Wichtig bleibt:
Nicht möglichst viel Geld aufnehmen – sondern genau die Finanzierung wählen, die wirtschaftlich zum Unternehmen passt.
👉 Geschäftskredit bei Qred unverbindlich prüfen →
Weiterführend auf Finquell:
Qred Geschäftskredit im Detail ansehen →
Transparenz: Dieser Artikel enthält Partnerlinks. Wenn über einen Partnerlink eine vergütete Anfrage oder ein Abschluss zustande kommt, kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten. Eine Kreditanfrage ist keine Kreditzusage. Konditionen, Kreditbetrag und Auszahlung hängen von der individuellen Prüfung und dem jeweiligen Angebot ab.
Redaktioneller Stand: Oktober 2026