Krankenkasse zu teuer? So viel können Arbeitnehmer 2027 beim Zusatzbeitrag sparen
Du zahlst jeden Monat Krankenversicherungsbeiträge, aber weißt du eigentlich, ob deine Krankenkasse noch zu den günstigeren gehört?
Viele Arbeitnehmer prüfen regelmäßig ihre Stromkosten, den Handyvertrag oder die Autoversicherung. Der Beitrag zur gesetzlichen Krankenkasse wird dagegen oft jahrelang nicht verglichen.
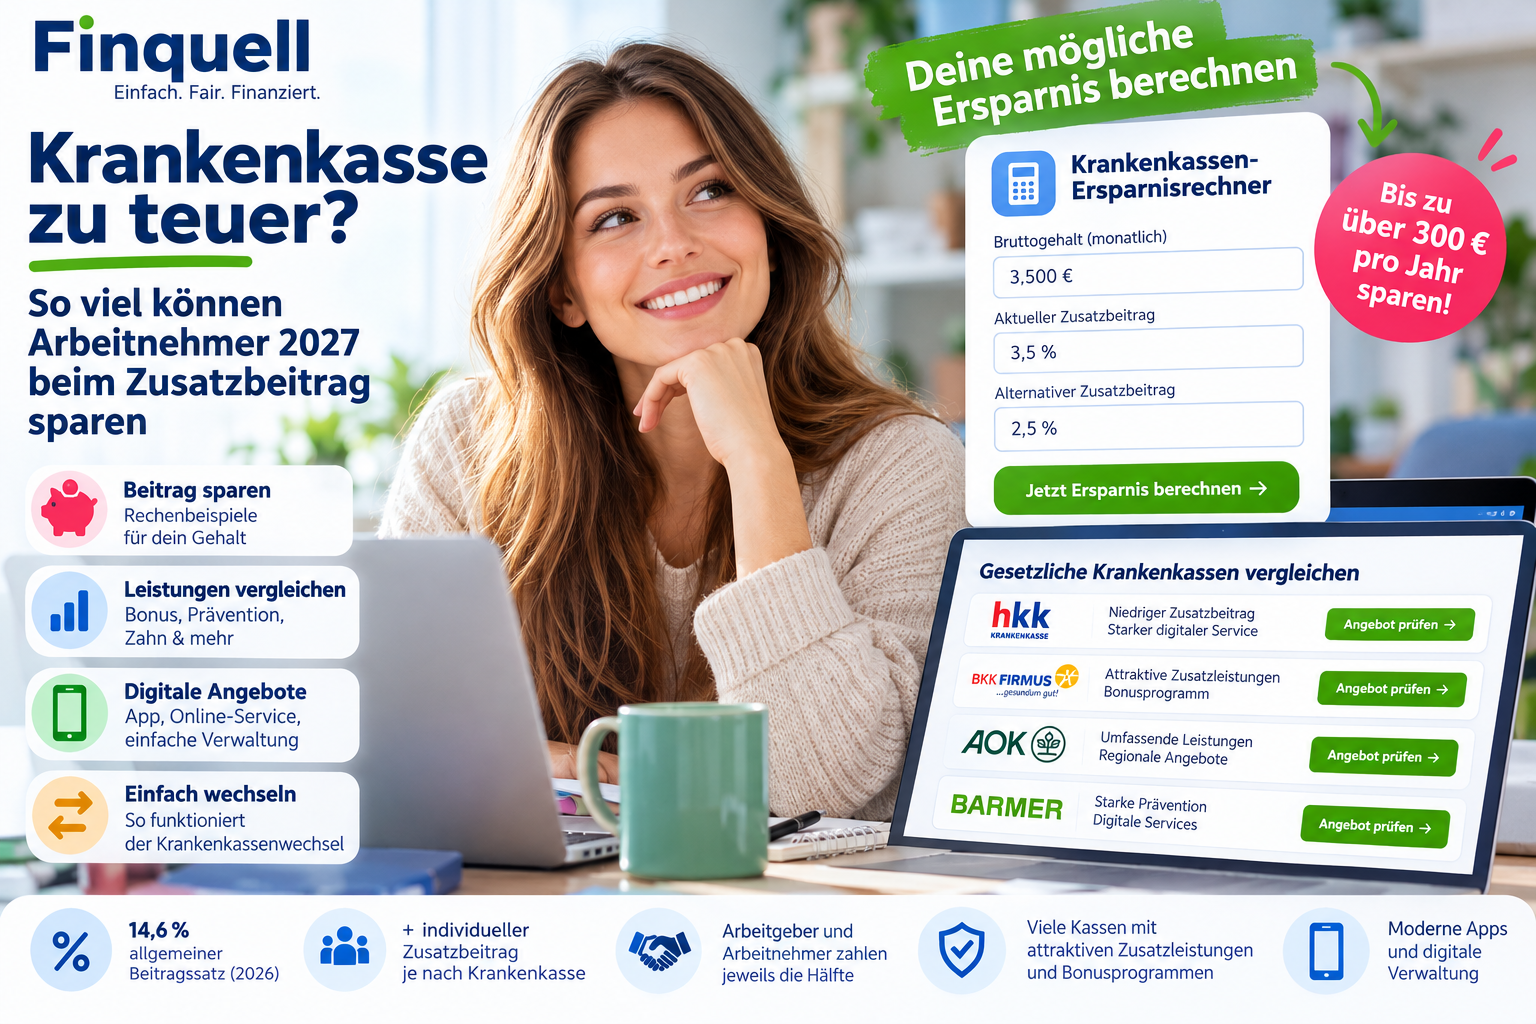
Dabei unterscheiden sich die Zusatzbeiträge der gesetzlichen Krankenkassen. Schon ein Unterschied von einem Prozentpunkt kann bei Arbeitnehmern über ein Jahr einen dreistelligen Betrag ausmachen.
Finquell zeigt dir anhand konkreter Gehaltsbeispiele, wie viel du möglicherweise sparen kannst, worauf du beim Vergleich achten solltest und wie ein Krankenkassenwechsel funktioniert.
💚 Krankenkassen-Ersparnis direkt berechnen
Du möchtest wissen, ob deine aktuelle Krankenkasse teurer ist als andere Anbieter?
Mit dem Ersparnisrechner kannst du mögliche Beitragsunterschiede anhand deiner persönlichen Angaben prüfen.
👉 Jetzt Krankenkassen-Ersparnis berechnen →
✅ Gesetzliche Krankenkassen direkt vergleichen →
Anzeige · Partnerlinks. Die tatsächliche Ersparnis hängt unter anderem vom Einkommen, den Zusatzbeiträgen und der persönlichen Versicherungssituation ab.
1. Warum können gesetzliche Krankenkassen unterschiedlich teuer sein?
In Deutschland zahlen gesetzlich Krankenversicherte grundsätzlich einen einheitlichen allgemeinen Beitragssatz.
Dieser beträgt im Jahr 2026 14,6 Prozent.
Zusätzlich erhebt jede gesetzliche Krankenkasse ihren eigenen Zusatzbeitrag.
Genau hier entstehen die Preisunterschiede.
Eine Krankenkasse mit einem höheren Zusatzbeitrag kann bei gleichem Einkommen teurer sein als eine andere Kasse.
Für 2026 wurde der durchschnittliche Zusatzbeitragssatz offiziell auf 2,9 Prozent festgelegt. Die tatsächlichen Zusatzbeiträge der einzelnen Krankenkassen können davon abweichen.
Ein einfaches Beispiel
Angenommen, zwei Krankenkassen haben folgende Zusatzbeiträge:
- Krankenkasse A: 3,5 Prozent
- Krankenkasse B: 2,5 Prozent
Der Unterschied beträgt einen Prozentpunkt.
Bei einem monatlichen Bruttogehalt von 3.500 Euro entspricht das 35 Euro Unterschied beim gesamten monatlichen Krankenversicherungsbeitrag.
Da Arbeitgeber und Arbeitnehmer diesen Beitrag grundsätzlich jeweils zur Hälfte tragen, ergibt sich für den Arbeitnehmer ein Unterschied von 17,50 Euro monatlich.
Das sind 210 Euro im Jahr.
Die Beitragssätze sind hier bewusst als Rechenbeispiel gewählt und stellen keine konkreten aktuellen Angebote bestimmter Krankenkassen dar.
2. Wie viel kannst du bei 2.500 €, 3.500 € oder 4.500 € brutto sparen?
Jetzt wird es interessant.
Wie stark sich unterschiedliche Zusatzbeiträge auswirken, hängt vor allem vom beitragspflichtigen Einkommen und vom Unterschied zwischen den Krankenkassen ab.
Wir betrachten Arbeitnehmer mit einem monatlichen Bruttogehalt unterhalb der Beitragsbemessungsgrenze.
Beispiel: Ein Prozentpunkt weniger Zusatzbeitrag
Monatliches BruttoMonatliche ErsparnisJährliche Ersparnis2.500 €12,50 €150 €3.500 €17,50 €210 €4.500 €22,50 €270 €
Beispiel: 1,5 Prozentpunkte weniger Zusatzbeitrag
Monatliches BruttoMonatliche ErsparnisJährliche Ersparnis2.500 €18,75 €225 €3.500 €26,25 €315 €4.500 €33,75 €405 €
Das Ergebnis: Je höher dein beitragspflichtiges Einkommen und je größer die Differenz beim Zusatzbeitrag, desto größer kann dein Beitragsvorteil sein.
Die Beispiele berücksichtigen nur den Unterschied beim Arbeitnehmeranteil des Krankenversicherungsbeitrags. Auswirkungen auf Steuern, Pflegeversicherungsbeiträge oder sonstige individuelle Faktoren sind nicht eingerechnet.
Eine konkrete Ersparnis ist deshalb nicht garantiert.
💶 Deine persönliche Ersparnis ermitteln
Du möchtest wissen, wie sich ein Krankenkassenwechsel bei deinem Gehalt auswirken könnte?
👉 Kostenlosen Krankenkassen-Ersparnisrechner starten →
Anzeige · Partnerlink.
3. Warum sich ein Krankenkassenvergleich vor 2027 besonders lohnt
Zusatzbeiträge sind nicht dauerhaft festgeschrieben.
Krankenkassen können ihre Beiträge unter den gesetzlichen Voraussetzungen anpassen.
Deshalb ist eine Krankenkasse, die heute vergleichsweise günstig ist, nicht automatisch im kommenden Jahr die günstigste.
Gerade vor dem Jahreswechsel lohnt es sich daher, die eigene Versicherung noch einmal zu überprüfen.
Diese Fragen solltest du dir stellen
1. Wie hoch ist mein aktueller Zusatzbeitrag?
Überprüfe die offiziellen Beitragsinformationen deiner Krankenkasse.
2. Was bezahle ich selbst?
Bei Arbeitnehmern übernimmt der Arbeitgeber grundsätzlich die Hälfte des Krankenversicherungsbeitrags einschließlich des Zusatzbeitrags.
3. Welche Alternativen kommen infrage?
Nicht jede gesetzliche Krankenkasse steht überall oder allen Personengruppen offen.
4. Welche Zusatzleistungen sind mir wichtig?
Ein günstiger Beitrag allein sollte nicht über deine Entscheidung bestimmen.
5. Wie schnell könnte ich wechseln?
Die Kündigungsfristen, die Bindungsfrist und mögliche Sonderregelungen spielen eine Rolle.
Wichtig: Die Beitragssätze für 2027 können sich noch ändern. Verwende deshalb immer die aktuell veröffentlichten Konditionen, statt dich auf ältere Tabellen zu verlassen.
4. Ist die günstigste Krankenkasse automatisch die beste?
Nein.
Viele Leistungen der gesetzlichen Krankenversicherung sind gesetzlich geregelt.
Bei zusätzlichen Leistungen und Angeboten gibt es jedoch Unterschiede.
Dazu gehören beispielsweise:
- Bonusprogramme für gesundheitsbewusstes Verhalten
- Zuschüsse zu bestimmten Vorsorgeleistungen
- Zusätzliche Leistungen für Familien
- Gesundheitskurse
- Bestimmte Zahn- und Präventionsangebote
- Digitale Anwendungen und Krankenkassen-Apps
- Kundenservice und Erreichbarkeit
Beispiel: Günstiger Beitrag oder besseres Bonusprogramm?
Angenommen, Krankenkasse A ist für dich 180 Euro jährlich günstiger.
Krankenkasse B bietet dagegen ein Bonusprogramm, mit dem du bei Erfüllung aller Voraussetzungen tatsächlich 120 Euro jährlich erhältst.
Dann beträgt dein rechnerischer Vorteil bei Krankenkasse A nur noch 60 Euro.
Falls Krankenkasse B zusätzlich eine wichtige Leistung übernimmt, die dir bei Kasse A fehlt, kann die Bewertung anders ausfallen.
Finquell-Tipp: Vergleiche nicht nur die Beitragssätze, sondern auch Leistungen, die du tatsächlich nutzt.
5. Krankenkassenbeiträge 2027 vergleichen: Worauf solltest du achten?
Ein guter Krankenkassenvergleich sollte dir nicht bloß eine Liste mit Beitragssätzen anzeigen.
Du solltest erkennen können, welche Krankenkassen für dich infrage kommen und welche Leistungen sie anbieten.
Achte insbesondere auf:
Zusatzbeitrag: Wie hoch ist der aktuelle kassenindividuelle Beitragssatz?
Arbeitnehmeranteil: Welcher Betrag wird tatsächlich von deinem Gehalt abgezogen?
Leistungen: Welche zusätzlichen Angebote sind für deine Lebenssituation interessant?
Bonusprogramm: Welche Voraussetzungen musst du erfüllen, um einen Bonus zu erhalten?
Digitale Verwaltung: Gibt es eine App, elektronische Dokumentenübermittlung und gut erreichbaren Kundenservice?
Wechselmöglichkeiten: Ist die jeweilige Krankenkasse für dich geöffnet?
🔎 Jetzt gesetzliche Krankenkassen vergleichen
Nutze den Finquell-Partnervergleich, um verschiedene Krankenkassen und deren Leistungen gegenüberzustellen.
✅ Krankenkassenvergleich starten →
Oder informiere dich zunächst auf unserer Finquell-Hauptseite zum Krankenkassenvergleich.
Anzeige · Partnerlink.
6. Wann darfst du deine gesetzliche Krankenkasse wechseln?
In vielen Fällen ist ein Wechsel einfacher als erwartet.
Grundsätzlich beträgt die Bindungsfrist an eine gesetzliche Krankenkasse zwölf Monate.
Daneben gilt beim regulären Kassenwechsel grundsätzlich eine Kündigungsfrist von zwei vollen Kalendermonaten.
Ein Beispiel:
Du beantragst im Oktober einen regulären Wechsel. Wenn alle Voraussetzungen erfüllt sind und keine besondere Bindung entgegensteht, kann die Mitgliedschaft bei der neuen Krankenkasse regelmäßig zum 1. Januar beginnen.
Die konkreten Fristen hängen vom Einzelfall ab.
Sonderkündigungsrecht bei höherem Zusatzbeitrag
Erhöht deine Krankenkasse den Zusatzbeitrag, kann ein Sonderkündigungsrecht bestehen.
Damit ist unter bestimmten Voraussetzungen ein Wechsel auch vor Ablauf der regulären zwölfmonatigen Bindungsfrist möglich.
Besondere Wahltarife können die Wechselmöglichkeiten einschränken.
Informiere dich daher rechtzeitig über die für dich geltenden Bedingungen.
7. Krankenkasse wechseln: So funktioniert der Antrag
Du möchtest nicht nur rechnen, sondern tatsächlich zu einer anderen gesetzlichen Krankenkasse wechseln?
Der Ablauf ist grundsätzlich übersichtlich.
Schritt 1: Krankenkassen vergleichen
Prüfe Beiträge, Zusatzleistungen und die Zugänglichkeit der infrage kommenden Krankenkassen.
Schritt 2: Passende Krankenkasse auswählen
Entscheide dich nicht allein anhand einer Werbeaussage, sondern kontrolliere die aktuellen Konditionen.
Schritt 3: Mitgliedschaft beantragen
Stelle bei der neuen Krankenkasse einen Aufnahmeantrag.
Schritt 4: Wechselbestätigung abwarten
Bei einem normalen Wechsel innerhalb der gesetzlichen Krankenversicherung informiert die neue Krankenkasse grundsätzlich die bisherige Kasse.
Schritt 5: Arbeitgeber informieren
Teile deinem Arbeitgeber die neue Krankenkasse rechtzeitig mit.
🚀 Krankenkasse direkt wechseln
Du hast eine passende Krankenkasse gefunden?
👉 Jetzt Online-Antrag zum Krankenkassenwechsel öffnen →
✅ Weitere Krankenkassen und Beitrittsmöglichkeiten ansehen →
Anzeige · Partnerlinks. Es gelten die Aufnahme- und Wechselvoraussetzungen der jeweiligen Krankenkasse.
8. Ersparnisrechner oder Krankenkassenvergleich – welches Werkzeug ist besser?
Beide Werkzeuge erfüllen unterschiedliche Aufgaben.
Der Ersparnisrechner
Er eignet sich vor allem für die Frage:
„Wie viel könnte ich durch einen niedrigeren Zusatzbeitrag sparen?“
Du kannst deine persönliche Ausgangssituation prüfen und eine mögliche Beitragsdifferenz berechnen lassen.
👉 Krankenkassen-Ersparnis berechnen
Der Krankenkassenvergleich
Er ist sinnvoll, wenn du wissen möchtest:
„Welche gesetzliche Krankenkasse bietet mir ein passendes Gesamtpaket?“
Hier geht es neben den Beiträgen auch um Leistungen und verfügbare Angebote.
👉 Gesetzliche Krankenkassen vergleichen
Unsere Empfehlung: Berechne zunächst den möglichen Beitragsunterschied. Vergleiche anschließend die Leistungen, bevor du dich entscheidest.
9. Krankenkassen-Kassenwecker: Beitragsänderungen im Blick behalten
Nicht jeder möchte sofort die Krankenkasse wechseln.
Vielleicht bist du mit den Leistungen zufrieden und möchtest lediglich wissen, wann sich ein erneuter Vergleich lohnt.
Für diesen Fall gibt es den Kassenwecker deines Vergleichspartners.
Damit kannst du dich über relevante Entwicklungen im Zusammenhang mit deiner Krankenkasse informieren lassen, soweit die jeweilige Funktion dies anbietet.
🔔 Jetzt Kassenwecker ansehen →
Anzeige · Partnerlink. Welche Benachrichtigungen verfügbar sind, richtet sich nach dem Dienst.
10. Welche Arbeitnehmer sollten ihre Krankenkasse besonders überprüfen?
Ein Vergleich kann in verschiedenen Lebenssituationen sinnvoll sein.
Arbeitnehmer mit gestiegenem Bruttogehalt
Mit einem höheren beitragspflichtigen Einkommen kann sich auch die absolute Differenz zwischen zwei Zusatzbeiträgen vergrößern.
Die Berechnung ist allerdings auf die gesetzliche Beitragsbemessungsgrenze beschränkt.
Arbeitnehmer nach einer Beitragserhöhung
Wenn deine Krankenkasse den Zusatzbeitrag angehoben hat, solltest du die neuen Kosten mit vergleichbaren Angeboten gegenüberstellen.
Arbeitnehmer beim Jobwechsel
Bei einem neuen Job verändern sich möglicherweise dein Einkommen und deine Anforderungen an digitale Verwaltung, Service und Zusatzleistungen.
Je nach Versicherungssituation können sich außerdem neue Wahlmöglichkeiten ergeben.
Arbeitnehmer mit Familie
Hier können besondere Zusatzleistungen, Präventionsangebote oder digitale Familienservices wichtiger sein als ein minimaler Beitragsunterschied.
Arbeitnehmer vor dem Jahreswechsel
Wenn du ohnehin deine laufenden Ausgaben für 2027 überprüfst, lohnt sich auch ein Blick auf deinen Krankenkassenbeitrag.
11. Häufige Fragen zum Krankenkassenbeitrag 2027
Wie viel kann ich durch einen Krankenkassenwechsel sparen?
Das hängt von deinem beitragspflichtigen Einkommen und der Differenz zwischen den Zusatzbeiträgen ab. Bei einem Bruttogehalt von 3.500 € und einem um einen Prozentpunkt niedrigeren Zusatzbeitrag beträgt der vereinfachte Arbeitnehmer-Vorteil 210 € im Jahr.
Wird meine Krankenkasse 2027 teurer?
Das lässt sich nicht für jede Krankenkasse pauschal vorhersagen. Entscheidend sind die tatsächlich beschlossenen Beitragssätze für 2027.
Zahlt mein Arbeitgeber den Zusatzbeitrag mit?
Ja. Bei Arbeitnehmern werden der allgemeine Beitrag und der kassenindividuelle Zusatzbeitrag grundsätzlich paritätisch getragen.
Kann ich eine günstigere Krankenkasse frei wählen?
Grundsätzlich besteht ein Wahlrecht innerhalb der gesetzlichen Krankenversicherung. Allerdings können regionale oder andere gesetzliche Zugangsvoraussetzungen gelten.
Ist ein Krankenkassenvergleich kostenlos?
Die Nutzung der hier verlinkten Vergleichs- und Rechenangebote ist als unverbindliche Informationsmöglichkeit vorgesehen. Prüfe die jeweiligen Bedingungen des Partners.
Muss ich meine alte Krankenkasse selbst kündigen?
Bei einem normalen Wechsel innerhalb der gesetzlichen Krankenversicherung übernimmt die neue Krankenkasse grundsätzlich die elektronische Wechselmeldung.
Was passiert mit meiner Krankenversicherung beim Wechsel?
Bei einem ordnungsgemäßen Wechsel innerhalb der gesetzlichen Krankenversicherung soll der Versicherungsschutz ohne Unterbrechung fortbestehen. Besondere Leistungs- und Behandlungssituationen solltest du vorab klären.
Welche Krankenkasse hat den niedrigsten Zusatzbeitrag?
Das kann sich ändern. Statt dich auf eine ältere Rangliste zu verlassen, solltest du die aktuellen Beitragssätze vergleichen.
Fazit: 2027 die Krankenkasse überprüfen und mögliche Ersparnis nutzen
Ein Krankenkassenvergleich kann sich lohnen – besonders dann, wenn du seit Jahren bei derselben Krankenkasse bist oder dein Zusatzbeitrag gestiegen ist.
Schon kleine Unterschiede können sich über zwölf Monate bemerkbar machen.
Bei einem monatlichen Bruttogehalt von 4.500 € führt ein um einen Prozentpunkt niedrigerer Zusatzbeitrag unter den dargestellten Annahmen beispielsweise zu einem rechnerischen Vorteil von 270 € jährlich für den Arbeitnehmer.
Doch ein niedriger Beitrag ist nicht alles.
Vergleiche auch Bonusprogramme, Zusatzleistungen, digitale Angebote und Service.
Finquell-Empfehlung: Erst den möglichen Beitragsvorteil berechnen, dann die Leistungen vergleichen und anschließend entscheiden, ob ein Wechsel sinnvoll ist.
💚 Jetzt Krankenkasse vergleichen und möglichen Vorteil berechnen
Du möchtest wissen, ob du mit einer anderen gesetzlichen Krankenkasse Geld sparen könntest?
1. Persönliche Krankenkassen-Ersparnis berechnen →
2. Gesetzliche Krankenkassen und Leistungen vergleichen →
3. Krankenkassenwechsel direkt online beantragen →
4. Weitere Krankenkassen im Vergleich ansehen →
5. Finquell Krankenkassen-Hauptseite besuchen →
Anzeige: Dieser Beitrag enthält Partnerlinks. Finquell kann bei einer qualifizierten Vermittlung eine Provision erhalten. Für Verbraucher gelten die Konditionen des jeweiligen Partners beziehungsweise der ausgewählten Krankenkasse.
Finquell – Einfach. Fair. Finanziert.
Redaktionsstand: Oktober 2026. Die Rechenbeispiele verwenden die gesetzlichen Beitragsregeln für Arbeitnehmer im Jahr 2026. Für 2027 sind die dann geltenden Beitragssätze und Bemessungsgrenzen maßgeblich. Individuelle Ergebnisse können abweichen.