Kredite bündeln mit Plus1 2026: Kreditkarte, Dispo & Ratenkredit umschulden
Mehrere Kredite gleichzeitig können schnell unübersichtlich werden.
Ein Ratenkredit läuft bei Bank A, die Kreditkarte wird jeden Monat teilweise zurückgezahlt, das Girokonto steckt im Dispo und zusätzlich läuft vielleicht noch eine Ratenzahlung für einen größeren Einkauf.
Dann stellt sich irgendwann die Frage:
Kann ich meine Kredite bündeln und künftig nur noch eine Rate bezahlen?
Genau dafür kann eine Umschuldung interessant sein.
Mit Plus1 können bestehende finanzielle Verpflichtungen geprüft und – wenn die Voraussetzungen passen – in einem neuen Umschuldungskredit zusammengeführt werden.
🔵 Plus1 Umschuldung ausführlich ansehen
👉 PLUS1 KREDIT BEI FINQUELL ANSEHEN →
Was bedeutet Kredite bündeln?
Kredite bündeln bedeutet, mehrere bestehende Finanzierungen durch einen neuen Kredit abzulösen.
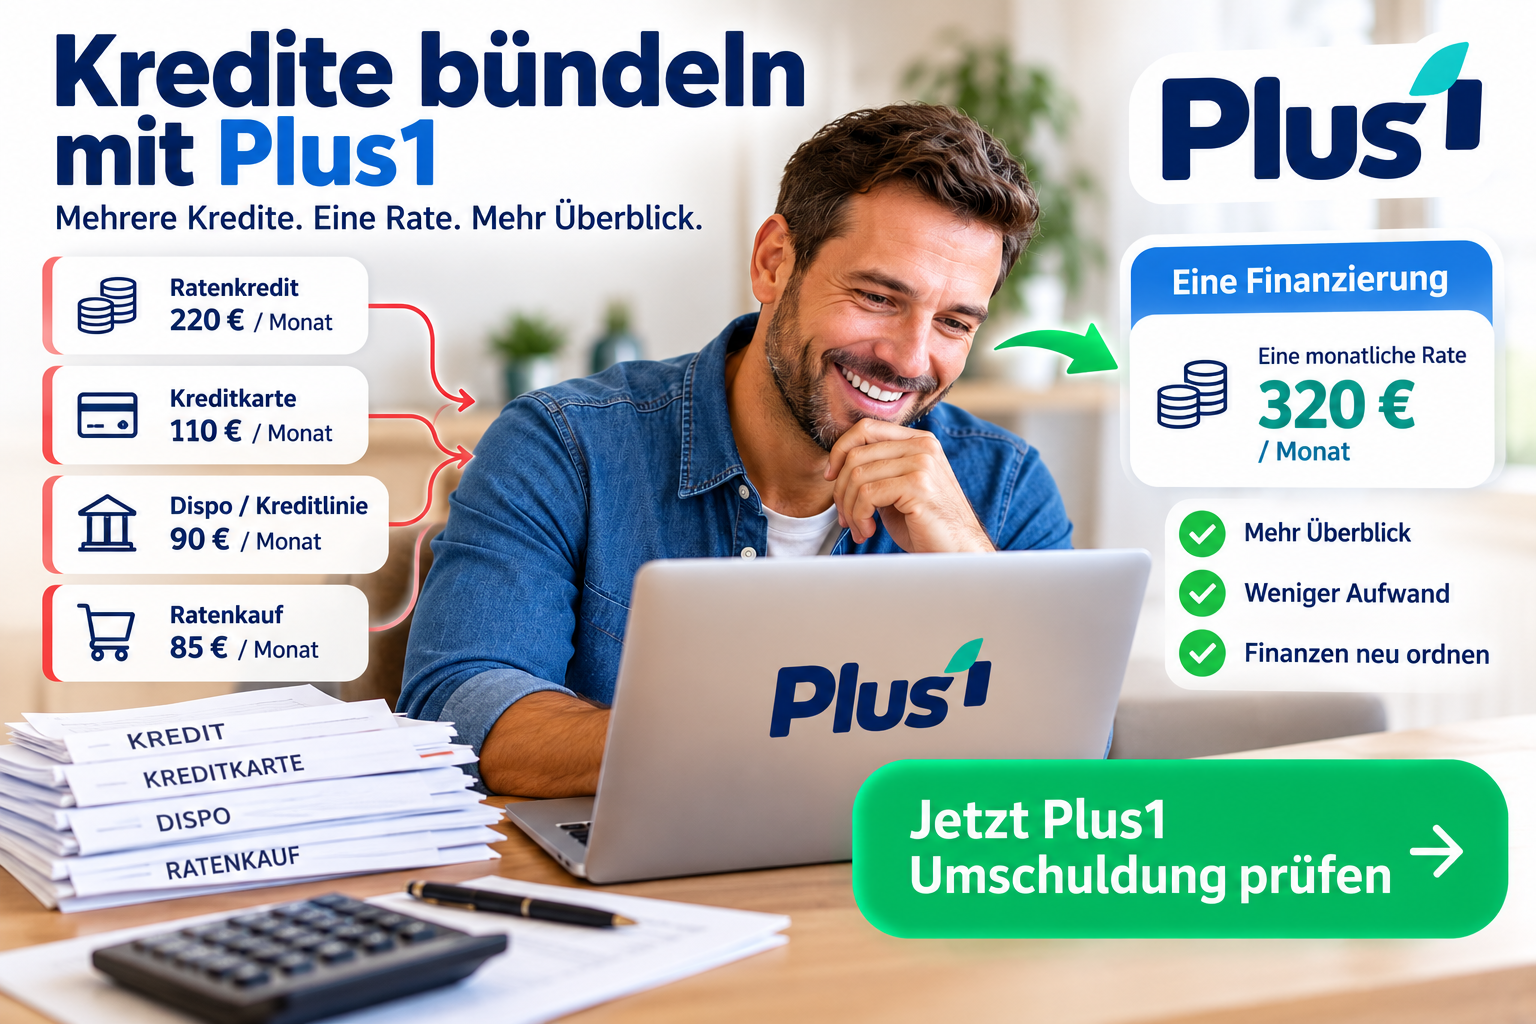
Statt beispielsweise vier verschiedene Zahlungen zu haben:
Ratenkredit: 220 € monatlich
Kreditkarte: 110 € monatlich
Ratenkauf: 85 € monatlich
Dispo/Kreditlinie: laufende Zinsen
gibt es nach einer erfolgreichen Umschuldung möglicherweise nur noch:
eine neue monatliche Kreditrate.
Das kann die eigenen Finanzen deutlich übersichtlicher machen.
Ob sich dadurch zusätzlich Zinsen oder monatliche Kosten reduzieren lassen, hängt jedoch immer von den konkreten Konditionen ab.
Welche Kredite kann Plus1 bündeln?
Plus1 konzentriert sich auf die Umschuldung bestehender Verpflichtungen.
Typischerweise können beispielsweise folgende Finanzierungen geprüft werden:
- Ratenkredite
- Kreditkartenschulden
- Kreditlinien
- Ratenkäufe
- mehrere kleinere Kredite
- unter Umständen weitere bestehende Verbindlichkeiten
Welche Verpflichtungen im persönlichen Fall tatsächlich übernommen werden können, wird individuell geprüft.
✅ Mehrere Kredite vorhanden?
👉 JETZT PLUS1 UMSCHULDUNG PRÜFEN →
Kredite angeben • persönliche Prüfung starten • individuelles Angebot erhalten
Kreditkarte mit Plus1 umschulden
Eine Kreditkarte mit Teilzahlungsfunktion kann bequem sein.
Problematisch kann es werden, wenn dauerhaft nur ein kleiner Teil der offenen Summe zurückgezahlt wird.
Dann können über längere Zeit erhebliche Zinskosten entstehen.
Angenommen:
Auf einer Kreditkarte stehen noch 4.000 € offen.
Zusätzlich läuft ein Ratenkredit über 8.000 €.
Statt Kreditkarte und Ratenkredit getrennt weiterzuführen, kann geprüft werden, ob beide Verpflichtungen gemeinsam umgeschuldet werden können.
Das Ziel:
eine Finanzierung statt mehrerer einzelner Schulden.
Ob sich dadurch tatsächlich Geld sparen lässt, hängt von Zinssatz, Laufzeit und Gesamtkosten des neuen Kredits ab.
Dispo mit Plus1 umschulden
Auch ein dauerhaft genutzter Dispokredit beziehungsweise eine Kreditlinie kann teuer werden.
Ein Dispo ist eigentlich für kurzfristige finanzielle Engpässe gedacht.
Wird das Konto jedoch Monat für Monat nicht mehr vollständig ausgeglichen, kann daraus eine dauerhafte Belastung entstehen.
Eine Umschuldung kann dann eine Möglichkeit sein, diese offene Kreditlinie in eine strukturierte Finanzierung mit einer festen monatlichen Rate zu überführen.
Wichtig:
Nicht jeder Dispo oder jede Kreditlinie wird automatisch übernommen.
Entscheidend ist die individuelle Prüfung.
💶 Kreditkarte, Kreditlinie oder Ratenkredit ablösen?
👉 PLUS1 KREDITANFRAGE DIREKT STARTEN →
Mehrere Ratenkredite zu einem Kredit zusammenfassen
Viele Menschen haben nicht nur einen Kredit.
Ein typisches Beispiel könnte so aussehen:FinanzierungRestschuldMonatliche RateRatenkredit 16.500 €190 €Ratenkredit 23.500 €120 €Kreditkarte2.000 €90 €Ratenkauf1.500 €70 €
In diesem Beispiel bestehen insgesamt:
13.500 € Restschuld
und mehrere unterschiedliche monatliche Zahlungen.
Eine Umschuldung könnte diese Verpflichtungen möglicherweise in einer Finanzierung zusammenführen.
Das bedeutet:
weniger einzelne Raten, weniger verschiedene Fälligkeiten und mehr Übersicht.
Entscheidend ist allerdings, ob das neue Angebot finanziell sinnvoller ist.
Wann lohnt sich das Bündeln von Krediten?
Eine Umschuldung kann besonders interessant sein, wenn:
- mehrere Kredite gleichzeitig laufen
- Kreditkartenschulden bestehen
- eine Kreditlinie dauerhaft genutzt wird
- verschiedene Ratenzahlungen unübersichtlich geworden sind
- die monatliche Gesamtbelastung sehr hoch ist
- unterschiedliche Fälligkeitstermine für Stress sorgen
- bestehende Finanzierungen hohe Zinsen haben
Allerdings bedeutet „alles in einen Kredit“ nicht automatisch „günstiger“.
Das neue Angebot sollte deshalb immer mit den bestehenden Verpflichtungen verglichen werden.
Was sollte ich vor einer Umschuldung vergleichen?
Vier Werte sind besonders wichtig.
1. Restschuld
Wie viel Geld ist bei allen bestehenden Krediten insgesamt noch offen?
2. Aktuelle Monatsraten
Wie hoch ist die gesamte monatliche Belastung?
3. Effektiver Jahreszins
Wie hoch sind die tatsächlichen Kreditkosten?
4. Gesamtkosten der neuen Finanzierung
Wie viel wird über die gesamte neue Laufzeit zurückgezahlt?
Eine neue Monatsrate kann niedriger sein und trotzdem insgesamt teurer werden, wenn die Laufzeit deutlich verlängert wird.
Deshalb sollte niemals ausschließlich auf die Monatsrate geschaut werden.
Beispiel: Vier Zahlungen werden zu einer Rate
Nehmen wir folgendes Beispiel:
Ratenkredit: 7.000 €
Kreditkarte: 3.000 €
Kreditlinie: 2.000 €
Ratenkauf: 1.500 €
Gesamtschulden:
13.500 €
Statt mehrere Gläubiger und unterschiedliche Zahlungen zu bedienen, könnte geprüft werden, ob diese Verpflichtungen gemeinsam finanziert werden können.
Das Ziel wäre anschließend:
vorher
❌ mehrere Kredite
❌ mehrere Abbuchungen
❌ verschiedene Zinssätze
❌ verschiedene Fälligkeiten
nach erfolgreicher Umschuldung
✅ eine Finanzierung
✅ eine monatliche Rate
✅ ein klarer Tilgungsplan
✅ bessere Übersicht
Ob zusätzlich eine finanzielle Ersparnis entsteht, hängt vom persönlichen Angebot ab.
Kann Plus1 auch kleinere Kredite bündeln?
Gerade viele kleine Kredite können problematisch werden.
Ein einzelner Ratenkauf von 600 € erscheint vielleicht überschaubar.
Dazu kommen jedoch möglicherweise:
- 1.500 € Kreditkartenbalance
- 2.500 € Dispo
- 4.000 € Kleinkredit
- 7.000 € Ratenkredit
Dann entstehen schnell mehrere Verpflichtungen mit unterschiedlichen Zinssätzen und Monatsraten.
Eine Umschuldung kann deshalb nicht nur bei einem einzelnen großen Kredit interessant sein.
Auch mehrere kleinere Finanzierungen können der Grund sein, die eigene Kreditstruktur neu zu ordnen.
🔵 Bestehende Kredite zusammenführen?
👉 JETZT PLUS1 KREDITANFRAGE STARTEN →
Unverbindlich anfragen • Situation prüfen lassen • Angebot vergleichen
Muss ich meine alten Kredite selbst kündigen?
Bei einer Umschuldung geht es darum, bestehende Verpflichtungen durch die neue Finanzierung abzulösen.
Wie die konkrete Ablösung durchgeführt wird und welche Informationen dafür benötigt werden, ergibt sich aus dem persönlichen Angebot und dem weiteren Ablauf.
Deshalb sollten bestehende Kredite nicht vorschnell selbst gekündigt werden.
Zuerst sollte klar sein:
- welche Kredite tatsächlich übernommen werden können
- wie hoch der Ablösebetrag ist
- welche Konditionen der neue Kredit hat
- wie die Ablösung technisch durchgeführt wird
Was kostet die Ablösung eines alten Kredits?
Bei manchen bestehenden Ratenkrediten kann eine sogenannte Vorfälligkeitsentschädigung entstehen.
Das bedeutet:
Der bisherige Kreditgeber kann unter bestimmten Voraussetzungen eine begrenzte Entschädigung verlangen, wenn der Kredit vorzeitig vollständig zurückgezahlt wird.
Deshalb sollte bei einer Umschuldung nicht nur der neue Zinssatz betrachtet werden.
Auch mögliche Ablösekosten gehören in den Vergleich.
Plus1 Kredite bündeln trotz SCHUFA?
Eine Umschuldung wird nicht ausschließlich anhand eines einzelnen SCHUFA-Wertes entschieden.
Bei einer Kreditprüfung spielen verschiedene Faktoren eine Rolle.
Dazu gehören beispielsweise:
- Einkommen
- regelmäßige Ausgaben
- bestehende Kredite
- Haushaltsrechnung
- Bonitätsinformationen
- persönliche finanzielle Situation
Deshalb kann nicht pauschal gesagt werden, ob eine Umschuldung möglich ist.
Wer wissen möchte, wie Plus1 das Thema Bonität und SCHUFA behandelt, findet dazu weitere Informationen auf unserer Hauptseite:
📘 Plus1 Voraussetzungen & SCHUFA
👉 PLUS1 UMSCHULDUNG BEI FINQUELL ANSEHEN →
Wie funktioniert die Plus1 Umschuldung?
Der grundsätzliche Ablauf ist einfach:
Schritt 1: Kreditanfrage stellen
Die persönliche und finanzielle Situation wird angegeben.
Schritt 2: Bestehende Verpflichtungen erfassen
Dazu gehören die Kredite beziehungsweise Schulden, die möglicherweise zusammengeführt werden sollen.
Schritt 3: Persönliches Angebot prüfen
Wenn eine Finanzierung angeboten werden kann, sollten Zinssatz, Monatsrate, Laufzeit und Gesamtkosten genau geprüft werden.
Schritt 4: Bestehende Kredite ablösen
Wenn das Angebot angenommen wird, werden die vereinbarten bestehenden Verpflichtungen abgelöst.
Danach verbleibt im Idealfall nur noch die neue Finanzierung.
🚀 Plus1 Umschuldung direkt prüfen
👉 JETZT PLUS1 KREDITANFRAGE STARTEN →
Ist eine niedrigere Monatsrate automatisch besser?
Nein.
Das ist einer der wichtigsten Punkte bei jeder Umschuldung.
Beispiel:
Die bisherigen Kredite kosten zusammen:
480 € monatlich.
Nach der Umschuldung beträgt die neue Rate nur noch:
320 € monatlich.
Das klingt zunächst deutlich besser.
Wenn der neue Kredit dafür jedoch wesentlich länger läuft, können die Gesamtkosten höher sein.
Deshalb gilt:
Monatsrate + Zinssatz + Laufzeit + Gesamtbetrag zusammen betrachten.
Erst dann lässt sich beurteilen, ob eine Umschuldung wirklich sinnvoll ist.
Kredite bündeln oder jeden Kredit einzeln weiterzahlen?
Das hängt von der persönlichen Situation ab.
Einzelne Kredite weiterzuführen kann sinnvoll sein, wenn sie beispielsweise bereits sehr günstige Konditionen haben oder kurz vor der vollständigen Rückzahlung stehen.
Eine Bündelung kann dagegen interessant sein, wenn mehrere teure oder unübersichtliche Finanzierungen gleichzeitig bestehen.
Deshalb sollte nicht automatisch jeder vorhandene Kredit abgelöst werden.
Die entscheidende Frage lautet:
Welche Lösung verbessert meine finanzielle Situation insgesamt?
Was passiert nach einer Plus1 Kreditanfrage?
Nach der Anfrage wird geprüft, ob und unter welchen Bedingungen eine Umschuldung angeboten werden kann.
Eine Anfrage ist noch keine Kreditzusage.
Auch die tatsächliche Kreditsumme und die Konditionen hängen von der individuellen finanziellen Situation ab.
Wer bereits weiß, welche Kredite er zusammenführen möchte, kann die persönliche Prüfung direkt starten.
✅ Kredite jetzt bündeln lassen?
👉 PLUS1 KREDITANFRAGE DIREKT STARTEN →
Häufige Fragen zum Kredite bündeln mit Plus1
Kann ich mehrere Kredite bei Plus1 zusammenfassen?
Plus1 ist auf Umschuldungen ausgerichtet und prüft, ob mehrere bestehende Verpflichtungen in einem neuen Kredit gebündelt werden können.
Kann ich Kreditkartenschulden umschulden?
Kreditkartenschulden gehören zu den typischen Verpflichtungen, die im Rahmen einer Umschuldung geprüft werden können.
Kann ich meinen Dispo umschulden?
Eine dauerhaft genutzte Kreditlinie kann grundsätzlich ein Thema für eine Umschuldung sein. Ob sie im konkreten Fall einbezogen werden kann, wird individuell geprüft.
Kann ich Ratenkäufe mit einbeziehen?
Auch Ratenkäufe gehören zu den Finanzierungen, die im Rahmen einer Umschuldung relevant sein können.
Kann ich nur einen einzelnen Kredit umschulden?
Eine Umschuldung muss nicht zwingend aus fünf oder sechs Krediten bestehen. Ob eine Ablösung im individuellen Fall sinnvoll und möglich ist, hängt von der jeweiligen Situation ab.
Habe ich nach der Umschuldung nur noch eine Rate?
Das Ziel der Kreditbündelung besteht darin, mehrere vereinbarte Verpflichtungen durch eine neue Finanzierung zu ersetzen. Welche Kredite tatsächlich einbezogen werden können, ergibt sich aus der Prüfung.
Fazit: Mehrere Kredite mit Plus1 bündeln
Wer gleichzeitig einen Ratenkredit, eine Kreditkarte, einen Dispo beziehungsweise eine Kreditlinie oder verschiedene Ratenkäufe bezahlt, verliert schnell den Überblick.
Eine Umschuldung kann helfen, mehrere Verpflichtungen neu zu strukturieren.
Der größte Vorteil ist häufig die Übersicht:
mehrere Kredite werden möglicherweise zu einer Finanzierung mit einer monatlichen Rate.
Ob die Umschuldung zusätzlich günstiger wird, hängt von den individuellen Konditionen ab.
Deshalb sollte vor einem Abschluss immer geprüft werden:
Wie hoch sind die aktuellen Restschulden?
Welche Monatsraten zahle ich momentan?
Welche Gesamtkosten entstehen beim neuen Kredit?
Wenn mehrere bestehende Verpflichtungen zusammengeführt werden sollen, kann eine persönliche Plus1 Anfrage zeigen, welche Möglichkeit angeboten wird.
🔵 Mehrere Kredite? Jetzt Plus1 prüfen
👉 JETZT PLUS1 KREDITANFRAGE STARTEN →
Bestehende Kredite angeben • Umschuldung prüfen lassen • persönliches Angebot vergleichen
Oder zuerst ausführlich informieren:
👉 PLUS1 KREDIT & UMSCHULDUNG BEI FINQUELL →
Transparenz: Finquell ist keine Bank und vergibt selbst keine Kredite. Einige Links sind Partnerlinks. Bei einer erfolgreichen Vermittlung oder einem Abschluss kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten.
Eine Kreditanfrage stellt keine Kreditzusage dar. Kredithöhe, Zinssatz, Laufzeit und Annahme hängen von der individuellen Kreditwürdigkeitsprüfung und den jeweils aktuellen Bedingungen ab.
Redaktioneller Stand: Oktober 2026