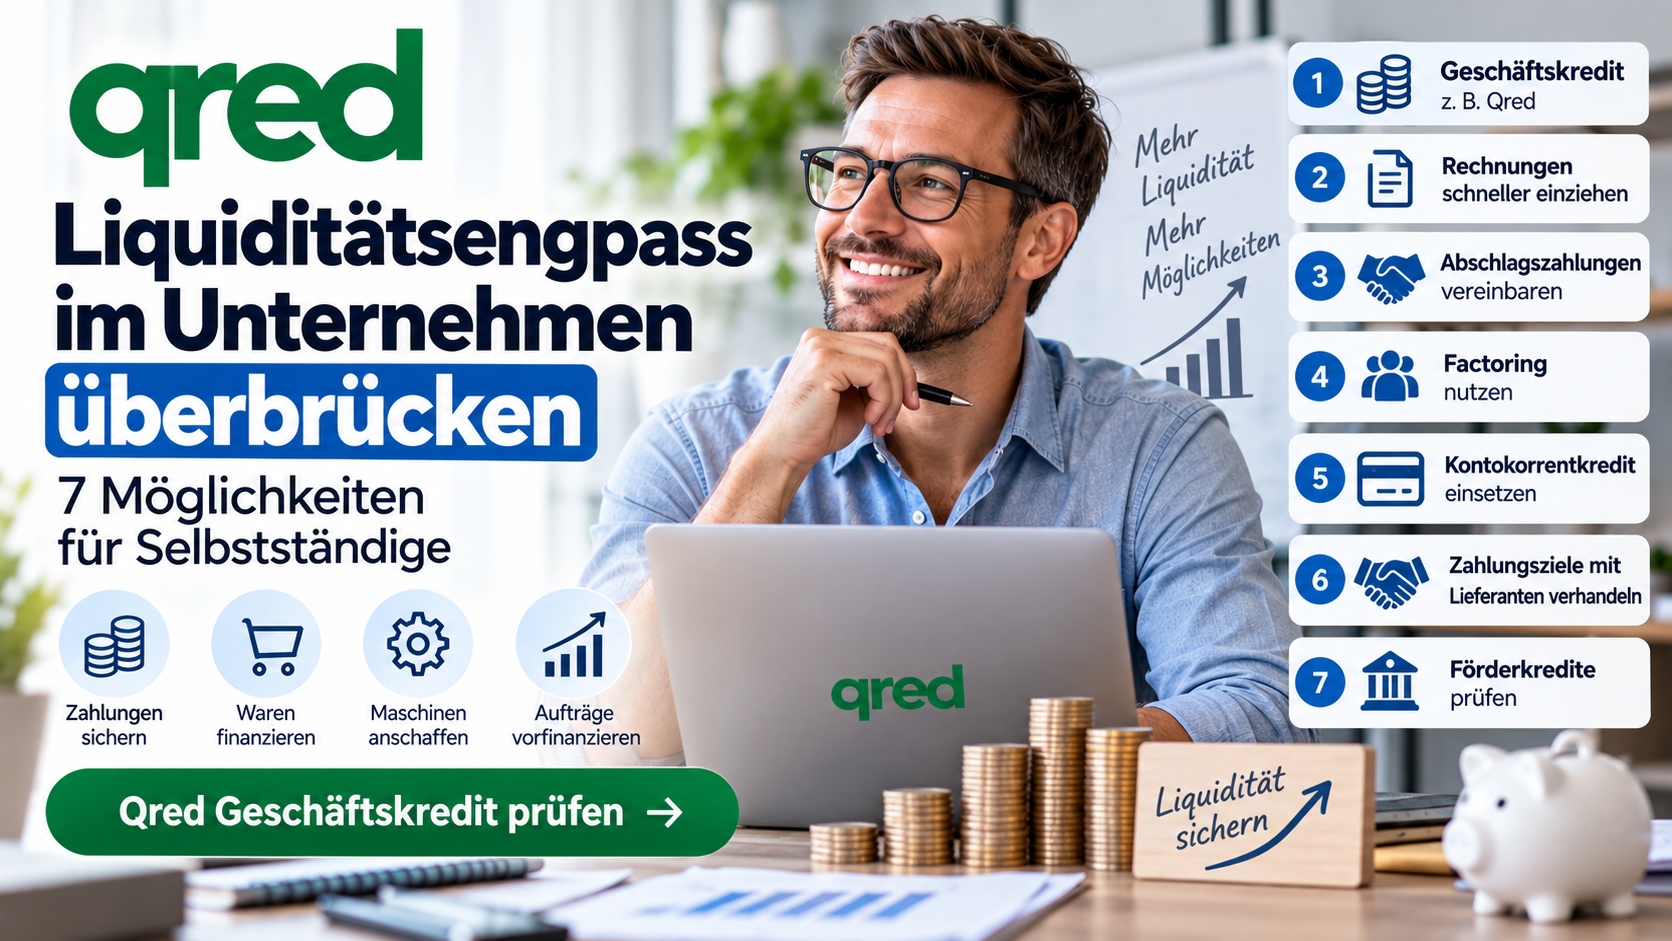
Liquiditätsengpass im Unternehmen überbrücken: 7 Möglichkeiten für Selbstständige
Ein Unternehmen kann volle Auftragsbücher haben und trotzdem plötzlich zu wenig Geld auf dem Konto.
Der Grund ist häufig nicht mangelnder Umsatz.
Das Problem ist der Zeitpunkt.
Lieferanten müssen bezahlt werden. Gehälter werden fällig. Material muss eingekauft werden. Gleichzeitig zahlt ein wichtiger Kunde seine Rechnung erst in vier Wochen.
Genau so entsteht ein Liquiditätsengpass im Unternehmen.
Die entscheidende Frage lautet dann:
Wie kann ich kurzfristig Liquidität schaffen, ohne mein Unternehmen langfristig unnötig zu belasten?
In diesem Ratgeber zeigen wir sieben Möglichkeiten und erklären, wann ein Geschäftskredit wie Qred eine Option sein kann.
👉 Unternehmensfinanzierung bei Qred prüfen →
Was ist ein Liquiditätsengpass?
Liquidität beschreibt vereinfacht gesagt die Fähigkeit eines Unternehmens, seine fälligen Zahlungen rechtzeitig zu leisten.
Dazu gehören beispielsweise:
- Gehälter
- Miete
- Lieferantenrechnungen
- Versicherungen
- Steuern
- Leasingraten
- Materialkosten
- laufende Betriebsausgaben
Ein Liquiditätsengpass entsteht, wenn kurzfristig nicht genügend verfügbare Mittel vorhanden sind, obwohl möglicherweise später wieder Geld zufließt.
Das bedeutet:
Ein Liquiditätsengpass ist nicht automatisch dasselbe wie ein unrentables Unternehmen.
Ein Unternehmen kann wirtschaftlich gesund sein und trotzdem kurzfristig zu wenig verfügbare Liquidität haben.
Typisches Beispiel für einen Liquiditätsengpass
Ein Handwerksbetrieb erhält einen großen Auftrag über 60.000 Euro.
Dafür müssen zunächst:
18.000 Euro Material
und
9.000 Euro Personal- und Fremdleistungskosten
bezahlt werden.
Der Kunde zahlt jedoch erst nach Fertigstellung.
Der Betrieb hat also einen profitablen Auftrag, muss aber einen Teil der Kosten vorfinanzieren.
Genau hier entsteht eine Finanzierungslücke.
1. Geschäftskredit zur Überbrückung nutzen
Ein Geschäftskredit kann zusätzliches Kapital bereitstellen, wenn ein Unternehmen kurzfristig oder mittelfristig Geld benötigt.
Das kann beispielsweise sinnvoll sein für:
- Waren
- Material
- Maschinen
- Auftragsvorfinanzierung
- Betriebsmittel
- kurzfristige Investitionen
Anbieter wie Qred haben sich auf Unternehmensfinanzierungen spezialisiert.
Qred nennt aktuell Firmenkredite von 5.000 bis 500.000 Euro mit Laufzeiten von bis zu 60 Monaten. Die tatsächlich mögliche Finanzierung hängt von der individuellen Prüfung ab.
👉 Qred Geschäftskredit unverbindlich prüfen →
Wann kann ein Geschäftskredit sinnvoll sein?
Ein Kredit ist besonders dann interessant, wenn der Finanzierungsbedarf klar begrenzt ist.
Zum Beispiel:
20.000 Euro für Waren
30.000 Euro zur Auftragsvorfinanzierung
40.000 Euro für eine Maschine
Dann lässt sich relativ gut kalkulieren:
Wie viel Kapital wird benötigt?
Wann entsteht zusätzlicher Umsatz?
Wie hoch darf die monatliche Belastung sein?
Wie schnell kann die Finanzierung zurückgeführt werden?
Das ist wesentlich besser als einfach irgendeinen möglichst hohen Kredit aufzunehmen.
2. Offene Rechnungen schneller einziehen
Bevor ein neuer Kredit aufgenommen wird, sollte geprüft werden, wie viel Geld bereits im Unternehmen gebunden ist.
Besonders wichtig:
offene Kundenrechnungen.
Wenn mehrere Kunden ihre Rechnungen noch nicht bezahlt haben, kann bereits ein konsequenteres Forderungsmanagement die Liquidität verbessern.
Dazu gehören beispielsweise:
- Rechnungen sofort versenden
- Zahlungsziele klar festlegen
- offene Rechnungen kontrollieren
- Zahlungserinnerungen rechtzeitig versenden
- bei größeren Projekten Abschlagszahlungen vereinbaren
Schon wenige Tage Unterschied können für die Liquidität eines kleinen Unternehmens wichtig sein.
3. Abschlagszahlungen vereinbaren
Gerade bei größeren Aufträgen muss nicht immer das gesamte Projekt vorfinanziert werden.
Je nach Branche und Vertrag können beispielsweise Abschlagszahlungen vereinbart werden.
Ein mögliches Modell:
30 % bei Auftragserteilung
40 % während des Projekts
30 % nach Fertigstellung
Dadurch verteilt sich der Zahlungseingang über das Projekt.
Das Unternehmen muss weniger Kapital aus eigener Tasche vorfinanzieren.
4. Factoring nutzen
Beim Factoring verkauft ein Unternehmen offene Forderungen an einen Factoring-Anbieter.
Dadurch erhält es einen großen Teil des Rechnungsbetrages früher.
Das kann interessant sein, wenn Kunden regelmäßig lange Zahlungsziele haben.
Beispielsweise:
Ein Kunde schuldet 25.000 Euro.
Das Zahlungsziel beträgt 60 Tage.
Das Unternehmen benötigt das Geld aber heute, um Waren und Personal zu bezahlen.
Factoring kann in solchen Fällen helfen, Forderungen schneller in Liquidität umzuwandeln.
Dafür entstehen allerdings Kosten.
Diese müssen gegen den Liquiditätsvorteil gerechnet werden.
5. Kontokorrentkredit einsetzen
Ein Kontokorrentkredit ist ein Kreditrahmen auf dem Geschäftskonto.
Er kann besonders praktisch sein, wenn Liquidität nur für kurze Zeit fehlt.
Beispiel:
Heute müssen 10.000 Euro an Lieferanten bezahlt werden.
In zwölf Tagen werden 18.000 Euro Kundenforderungen bezahlt.
Für solche kurzen Zeiträume kann ein Kreditrahmen interessant sein.
Für eine langfristige Finanzierung sollte dagegen geprüft werden, ob ein klassischer Geschäftskredit günstiger oder besser planbar ist.
6. Zahlungsziele mit Lieferanten verhandeln
Nicht nur Kunden beeinflussen die Liquidität.
Auch Lieferanten spielen eine wichtige Rolle.
Wenn ein Unternehmen eine Rechnung nicht nach sieben Tagen, sondern beispielsweise erst nach 30 Tagen bezahlen muss, bleibt das Geld länger im Unternehmen.
Deshalb können Unternehmer versuchen, bessere Zahlungsbedingungen auszuhandeln.
Beispiele:
- längeres Zahlungsziel
- Teilzahlungen
- Ratenzahlung
- spätere Fälligkeit
- projektbezogene Zahlungsvereinbarungen
Dabei sollte allerdings geprüft werden, ob dadurch attraktive Skonti verloren gehen.
7. Förderkredite und Betriebsmittelfinanzierung prüfen
Auch Förderprogramme können zur Unternehmensfinanzierung eingesetzt werden.
Die KfW bietet beispielsweise Förderkredite an, mit denen nicht nur Investitionen, sondern teilweise auch Betriebsmittel finanziert werden können. Dazu zählen je nach Programm unter anderem laufende Kosten, Warenlager oder andere betriebliche Aufwendungen.
Das kann insbesondere bei größeren oder langfristiger geplanten Finanzierungen interessant sein.
Allerdings sind Förderkredite nicht automatisch die schnellste Lösung.
Deshalb sollte geprüft werden, welche Finanzierung zum konkreten Zeitbedarf passt.
Was sind eigentlich Betriebsmittel?
Betriebsmittel sind vereinfacht gesagt finanzielle Mittel für den laufenden Betrieb.
Dazu können gehören:
- Personalkosten
- Warenlager
- Material
- Marketing
- Mieten
- Software
- Beratung
- laufende betriebliche Rechnungen
Auch die KfW nennt solche laufenden betrieblichen Ausgaben als mögliche Betriebsmittel innerhalb verschiedener Förderprogramme.
Liquiditätsengpass durch verspätete Kundenzahlungen
Einer der häufigsten praktischen Gründe für einen Engpass ist die zeitliche Differenz zwischen Leistung und Zahlung.
Ein Unternehmen liefert heute.
Der Kunde zahlt aber erst in 30 oder 60 Tagen.
Währenddessen müssen bereits neue Waren bestellt und Mitarbeiter bezahlt werden.
Deshalb sollte das Forderungsmanagement immer Teil der Liquiditätsplanung sein.
Liquiditätsengpass durch starkes Wachstum
Auch schnelles Wachstum kann paradoxerweise Liquiditätsprobleme verursachen.
Mehr Umsatz bedeutet häufig zunächst auch mehr Ausgaben.
Beispielsweise für:
- Mitarbeiter
- Waren
- Maschinen
- Fahrzeuge
- Lager
- größere Geschäftsräume
- Marketing
Der zusätzliche Umsatz kommt eventuell erst später.
Ein Unternehmen kann deshalb wachsen und gleichzeitig einen höheren Finanzierungsbedarf entwickeln.
Beispiel: Wachstum verursacht Kapitalbedarf
Ein Händler verkauft bisher Waren im Wert von 50.000 Euro pro Monat.
Durch stark steigende Nachfrage könnte er zukünftig 80.000 Euro verkaufen.
Dafür muss er allerdings zusätzlich 20.000 Euro Warenbestand einkaufen.
Das Unternehmen benötigt also zunächst Kapital, bevor der zusätzliche Umsatz entsteht.
Ein solcher Finanzierungsbedarf kann grundsätzlich sinnvoller sein als ein Kredit, der lediglich dauerhafte Verluste ausgleichen soll.
Liquiditätsengpass durch Steuern
Auch Steuerzahlungen können kurzfristig einen hohen Kapitalbedarf auslösen.
Unternehmer sollten deshalb nicht nur auf den Kontostand schauen.
Ein Teil des vorhandenen Geldes kann bereits für:
- Umsatzsteuer
- Gewerbesteuer
- Einkommensteuer
- Körperschaftsteuer
vorgesehen sein.
Eine Liquiditätsplanung sollte solche Zahlungen berücksichtigen.
Liquiditätsengpass durch unerwartete Reparaturen
Eine Maschine fällt aus.
Ein Firmenfahrzeug muss repariert werden.
Eine technische Anlage muss ersetzt werden.
Solche Kosten können kurzfristig mehrere Tausend Euro betragen.
Unternehmen sollten deshalb möglichst eine Liquiditätsreserve aufbauen.
Ist diese nicht ausreichend, kann eine externe Finanzierung erforderlich werden.
Qred bei kurzfristigem Kapitalbedarf
Qred positioniert seinen Firmenkredit ausdrücklich für Unternehmen.
Der Anbieter nennt aktuell Finanzierungen zwischen 5.000 und 500.000 Euro und wirbt mit einem digitalen Antragsprozess sowie schneller Auszahlung nach erfolgreicher Prüfung und Unterzeichnung.
Das kann beispielsweise interessant sein, wenn Kapital benötigt wird für:
Waren
Betriebsmittel
Maschinen
Investitionen
oder
kurzfristige zusätzliche Liquidität.
👉 Qred Finanzierung jetzt prüfen →
Liquiditätsengpass über 10.000 Euro
Bei Unternehmen kann eine Finanzierungslücke schnell fünfstellig werden.
Zum Beispiel:KapitalbedarfBeispiel10.000 €Material und Waren15.000 €kleiner Auftrag20.000 €Lagerbestand30.000 €größere Auftragsvorfinanzierung50.000 €Maschine oder Expansion
Je größer der Finanzierungsbedarf wird, desto wichtiger ist eine realistische Rückzahlungsplanung.
Liquiditätsengpass über 20.000 Euro
Bei größeren Beträgen sollte vor einer Finanzierung unbedingt ein Liquiditätsplan erstellt werden.
Dabei sind besonders vier Fragen wichtig:
Wann kommt neues Geld ins Unternehmen?
Welche Zahlungen werden vorher fällig?
Welche Kreditbelastung kann sicher getragen werden?
Welche Reserve bleibt danach bestehen?
Die KfW weist ebenfalls darauf hin, dass ein Liquiditäts- beziehungsweise Finanzplan ein zentraler Bestandteil der Finanzierungsplanung ist.
Liquiditätsplanung einfach erklärt
Eine einfache Liquiditätsplanung kann so aussehen:
Erwartete Einnahmen
Kundenzahlungen
laufende Umsätze
sonstige Einnahmen
Erwartete Ausgaben
Gehälter
Miete
Lieferanten
Steuern
Versicherungen
Kredite
Leasing
sonstige Kosten
Dann wird Monat für Monat geprüft:
Einnahmen minus Ausgaben = verbleibende Liquidität
Dadurch lassen sich Engpässe früh erkennen.
Liquiditätsengpass oder strukturelles Problem?
Das ist einer der wichtigsten Unterschiede.
Kurzfristiger Engpass
Das Unternehmen ist grundsätzlich profitabel.
Es fehlt lediglich kurzfristig Kapital.
Beispiel:
Eine große Kundenrechnung kommt erst in vier Wochen.
Strukturelles Problem
Das Unternehmen gibt dauerhaft mehr Geld aus, als es erwirtschaftet.
Dann löst ein neuer Kredit das eigentliche Problem nicht.
Er verschiebt es nur.
In solchen Fällen sollte zuerst geprüft werden:
- Kostenstruktur
- Preise
- Marge
- Umsatz
- Forderungen
- Geschäftsmodell
Ein Kredit sollte eine Finanzierungslücke überbrücken und nicht dauerhaft Verluste finanzieren.
Wann kann ein Qred Geschäftskredit sinnvoll sein?
Eine Finanzierung kann besonders interessant sein, wenn:
- der Kapitalbedarf klar definiert ist
- ein realistischer Rückzahlungsplan besteht
- der Finanzierungszweck wirtschaftlich sinnvoll ist
- der Kredit nur eine zeitlich begrenzte Lücke schließt
- die monatliche Belastung problemlos tragbar ist
Weniger sinnvoll ist ein neuer Kredit, wenn überhaupt nicht klar ist, wie er zurückgezahlt werden soll.
Geschäftskredit oder Factoring?
Die beiden Lösungen erfüllen unterschiedliche Zwecke.
Geschäftskredit
Kapital wird unabhängig von einzelnen Kundenforderungen bereitgestellt.
Factoring
Bereits vorhandene Kundenforderungen werden früher zu Liquidität gemacht.
Wenn ein Unternehmen viele offene Rechnungen mit langen Zahlungszielen hat, kann Factoring interessant sein.
Wenn Kapital für eine konkrete Investition benötigt wird, kann dagegen ein Geschäftskredit besser passen.
Geschäftskredit oder Kontokorrent?
Auch hier kommt es auf die Dauer an.
Kontokorrent
Eher für kurzfristige Schwankungen.
Geschäftskredit
Eher für einen klar definierten Finanzierungsbedarf und eine planbare Rückzahlung.
Die tatsächlichen Kosten sollten immer verglichen werden.
Fünf Fehler bei Liquiditätsengpässen
Fehler 1: Zu spät reagieren
Wer erst handelt, wenn wichtige Rechnungen bereits nicht mehr bezahlt werden können, verliert wertvolle Möglichkeiten.
Fehler 2: Zu viel Kredit aufnehmen
Mehr Kapital bedeutet nicht automatisch mehr Sicherheit.
Es bedeutet auch höhere Verpflichtungen.
Fehler 3: Nur auf die Monatsrate schauen
Die Gesamtkosten sind mindestens genauso wichtig.
Fehler 4: Keine Rückzahlungsplanung
Vor der Finanzierung sollte klar sein, woher das Geld für die Rückzahlung kommt.
Fehler 5: Dauerhafte Verluste mit neuen Krediten finanzieren
Das kann die finanzielle Situation langfristig verschärfen.
Häufige Fragen zum Liquiditätsengpass
Was kann ich bei einem Liquiditätsengpass tun?
Mögliche Maßnahmen sind unter anderem ein Geschäftskredit, Kontokorrentkredit, Factoring, Abschlagszahlungen, bessere Zahlungsziele oder Förderfinanzierungen.
Kann ein gesundes Unternehmen einen Liquiditätsengpass haben?
Ja. Wenn Einzahlungen und Auszahlungen zeitlich auseinanderliegen, kann auch ein profitables Unternehmen kurzfristig zu wenig verfügbare Liquidität haben.
Kann ich einen Geschäftskredit zur Überbrückung nutzen?
Ein Geschäftskredit kann grundsätzlich eine Möglichkeit sein, kurzfristigen oder mittelfristigen Kapitalbedarf zu finanzieren. Ob er sinnvoll ist, hängt von Kosten und Rückzahlungsfähigkeit ab.
Wie hoch ist ein Qred Geschäftskredit?
Qred nennt derzeit Finanzierungen von 5.000 bis 500.000 Euro. Die konkrete Kreditsumme hängt von der individuellen Prüfung ab.
Wie lange kann ein Qred Kredit laufen?
Qred nennt aktuell Laufzeiten von bis zu 60 Monaten. Maßgeblich bleibt immer das individuelle Kreditangebot.
Kann ich mit Qred Waren finanzieren?
Qred nennt unterschiedliche betriebliche Verwendungszwecke und positioniert den Firmenkredit unter anderem für Investitionen und zusätzliche Liquidität. Die konkreten Bedingungen ergeben sich aus dem persönlichen Angebot.
Gibt es Förderkredite für Betriebsmittel?
Ja. Die KfW bietet verschiedene Programme an, über die je nach Voraussetzungen Investitionen und Betriebsmittel finanziert werden können.
Fazit: Einen Liquiditätsengpass früh und gezielt lösen
Ein Liquiditätsengpass muss nicht automatisch bedeuten, dass ein Unternehmen wirtschaftlich schlecht aufgestellt ist.
Oft entsteht das Problem lediglich dadurch, dass Ausgaben früher fällig werden als Einnahmen.
Dann gibt es mehrere Möglichkeiten:
Geschäftskredit
Factoring
Kontokorrentkredit
bessere Zahlungsziele
Abschlagszahlungen
Förderkredite
und
aktives Forderungsmanagement.
Welche Lösung sinnvoll ist, hängt davon ab, warum die Liquidität fehlt und wie lange der Engpass voraussichtlich dauert.
Wer einen klar definierten betrieblichen Kapitalbedarf hat, kann zusätzlich prüfen, ob ein spezialisierter Geschäftskredit infrage kommt.
👉 Qred Geschäftskredit unverbindlich prüfen →
Weiterführend auf Finquell:
Qred Geschäftskredit im Detail →
Geschäftskredit ohne Hausbank: Alternativen ansehen →
Transparenz: Dieser Beitrag enthält Partnerlinks. Wenn über einen solchen Link eine vergütete Anfrage oder ein Abschluss zustande kommt, kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten. Eine Anfrage ist keine Kreditzusage. Kreditbetrag, Kosten, Laufzeit und Auszahlung hängen von der individuellen Prüfung und dem jeweiligen Angebot ab.
Redaktioneller Stand: Oktober 2026