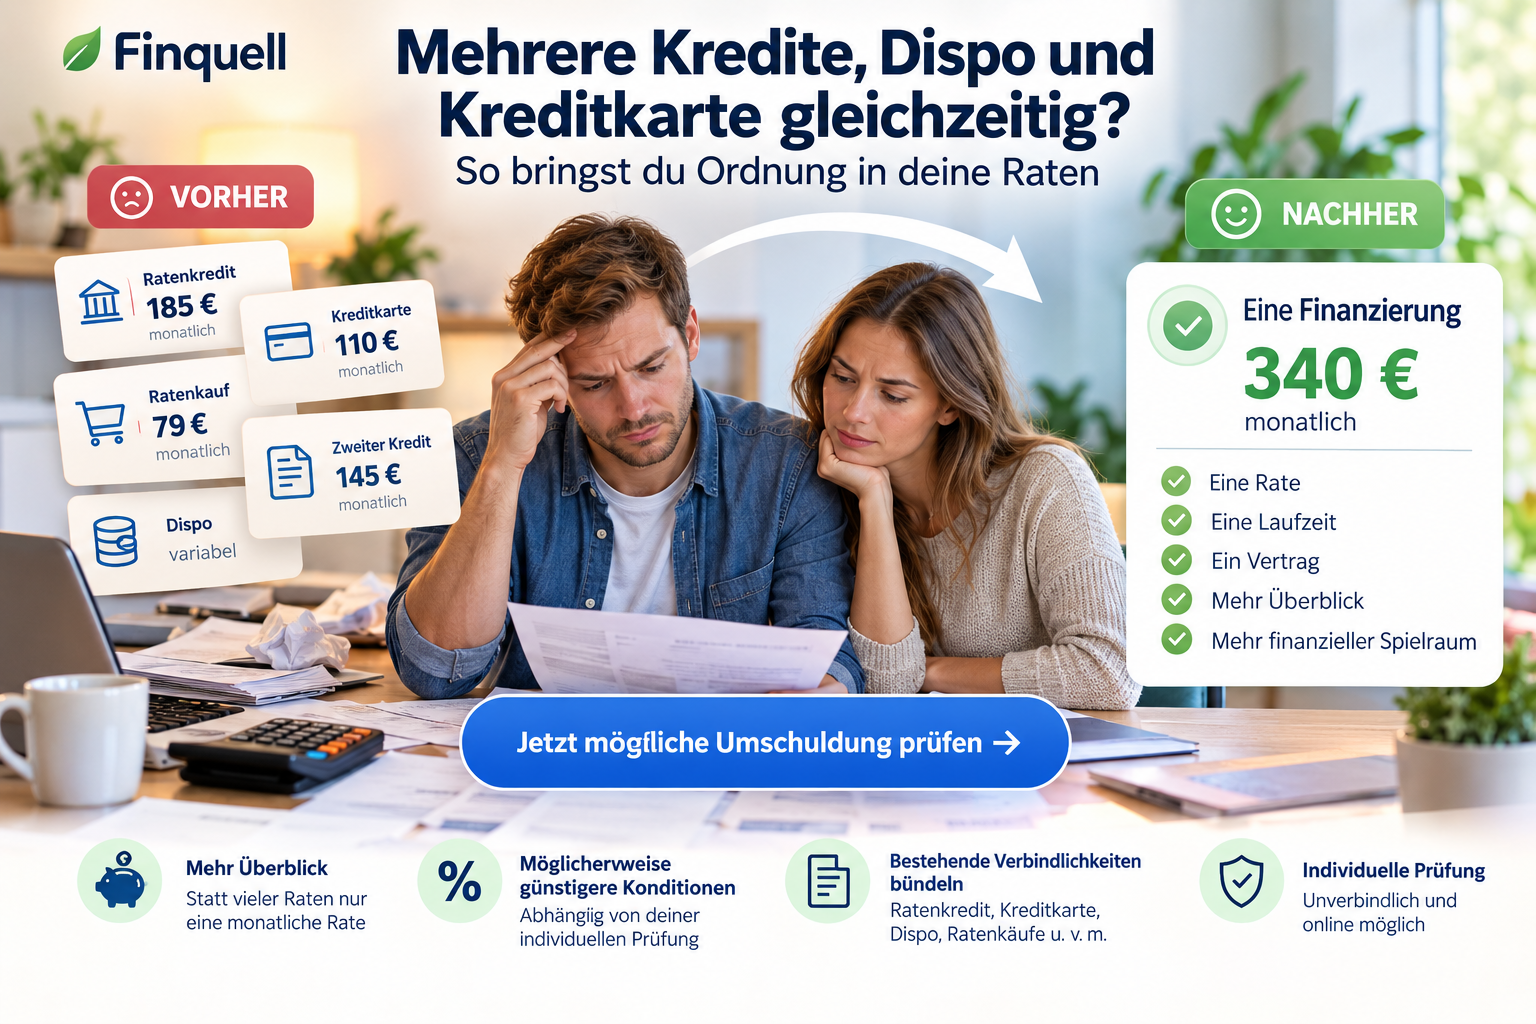
Mehrere Kredite, Dispo und Kreditkarte gleichzeitig? So bringst du Ordnung in deine Raten
Ein Kredit hier, eine Kreditkartenrate dort, noch ein Ratenkauf und zusätzlich ist das Girokonto regelmäßig im Dispo.
Jede einzelne Zahlung wirkt zunächst überschaubar.
Das Problem entsteht oft erst in der Summe.
Plötzlich gehen jeden Monat mehrere Raten zu unterschiedlichen Terminen vom Konto ab. Dazu kommen verschiedene Zinssätze, unterschiedliche Restlaufzeiten und möglicherweise flexible Kreditkarten- oder Dispozinsen.
Dann stellt sich eine wichtige Frage:
Sollte man mehrere Verbindlichkeiten weiter einzeln bezahlen – oder kann es sinnvoll sein, sie in einer neuen Finanzierung zusammenzufassen?
Genau darum geht es in diesem Ratgeber.
Das Wichtigste zuerst
Mehrere laufende Verpflichtungen sind nicht automatisch ein finanzielles Problem.
Unübersichtlich kann es aber werden, wenn gleichzeitig beispielsweise diese Belastungen bestehen:
- Ratenkredit
- zweiter Kredit
- Kreditkartenschulden
- Dispokredit
- Ratenkäufe
- Buy-now-pay-later-Raten
- weitere kleinere Finanzierungen
Eine mögliche Lösung kann eine Umschuldung beziehungsweise Bündelung bestehender Verbindlichkeiten sein.
Dabei sollte allerdings niemals nur die neue Monatsrate betrachtet werden.
Wichtig sind insbesondere:
Restschulden, Ablösebeträge, effektiver Jahreszins, Laufzeit, Gesamtbetrag und neue Monatsrate.
Wer bereits mehrere Verpflichtungen bündeln möchte, kann auch direkt prüfen, ob eine darauf spezialisierte Finanzierung grundsätzlich infrage kommt:
👉 Bestehende Raten und Kredite jetzt prüfen lassen →
Warum mehrere kleine Raten schnell unübersichtlich werden
Angenommen, du bezahlst jeden Monat:
Ratenkredit: 185 €
Kreditkarte: 110 €
Ratenkauf: 79 €
zweite Finanzierung: 145 €
Dazu kommt ein Dispo, der je nach Monat unterschiedlich stark genutzt wird.
Auf den ersten Blick erscheinen 79 € oder 110 € vielleicht nicht besonders hoch.
Zusammen ergeben die festen Raten jedoch bereits:
519 € pro Monat.
Der Dispo ist dabei noch gar nicht berücksichtigt.
Hinzu kommt ein zweites Problem:
Jede Finanzierung hat eigene Bedingungen.
Du hast möglicherweise:
- unterschiedliche Abbuchungstage
- verschiedene Zinssätze
- unterschiedliche Restlaufzeiten
- mehrere Vertragspartner
- mehrere Restschulden
Genau deshalb geht es bei einer Umschuldung nicht ausschließlich darum, eine niedrigere Rate zu bekommen.
Es kann genauso darum gehen, die eigene finanzielle Situation wieder übersichtlicher zu machen.
Mehrere Kredite zusammenfassen: Was bedeutet das eigentlich?
Bei einer Umschuldung verschwinden bestehende Schulden natürlich nicht einfach.
Stattdessen wird geprüft, ob ausgewählte vorhandene Verbindlichkeiten durch eine neue Finanzierung abgelöst werden können.
Vereinfacht:
Vorher
Kredit A
Kredit B
Kreditkarte
Ratenkauf
eventuell Dispo
Nach einer erfolgreichen Bündelung
eine neue Finanzierung
eine monatliche Rate
eine Laufzeit
ein Vertrag
Das kann übersichtlicher sein.
Ob es gleichzeitig auch günstiger ist, hängt aber von den konkreten Konditionen ab.
Welche Schulden könnte man überhaupt bündeln?
Je nach Anbieter und individueller Prüfung können unterschiedliche bestehende Verpflichtungen relevant sein.
Typische Beispiele sind:
Ratenkredite
Wenn bereits mehrere klassische Kredite gleichzeitig laufen, kann geprüft werden, ob diese durch eine neue Finanzierung abgelöst werden können.
Kreditkartenschulden
Besonders bei Kreditkarten mit Teilzahlung kann sich über längere Zeit eine größere offene Summe entwickeln.
Dann kann es sinnvoll sein zu prüfen, ob sich diese Verbindlichkeit strukturierter zurückzahlen lässt.
Dispokredit
Ein dauerhaft genutzter Dispo ist etwas völlig anderes als eine kurzfristige Kontoüberziehung.
Wer Monat für Monat im Minus startet, sollte sich zumindest ansehen, welche Alternativen bestehen.
Ratenkäufe
Möbel, Elektronik, Haushaltsgeräte oder andere Anschaffungen werden häufig über einzelne Ratenfinanzierungen bezahlt.
Mehrere solcher kleinen Finanzierungen können zusammen eine erhebliche monatliche Belastung ergeben.
Buy now, pay later
Auch kleine Teilzahlungen können sich summieren.
Gerade wenn mehrere Käufe gleichzeitig laufen, verliert man schnell den Überblick über die tatsächliche monatliche Gesamtbelastung.
Der wichtigste Schritt: Erst alle Verpflichtungen aufschreiben
Bevor du überhaupt über einen neuen Kredit nachdenkst, solltest du deine bestehenden Verpflichtungen vollständig erfassen.
Erstelle eine einfache Liste.VerpflichtungRestschuldMonatsrateRestlaufzeitKredit 18.400 €185 €48 MonateKredit 24.600 €145 €38 MonateKreditkarte2.700 €110 €variabelRatenkauf1.450 €79 €19 MonateDispo1.800 €variabeloffen
Damit erkennst du sofort:
Wie hoch sind meine Schulden insgesamt?
Wie viel zahle ich jeden Monat?
Welche Verpflichtung läuft besonders lange?
Welche Finanzierung ist besonders teuer?
Erst danach solltest du ein neues Angebot mit der bestehenden Situation vergleichen.
Niedrigere Monatsrate bedeutet nicht automatisch günstiger
Das ist wahrscheinlich der wichtigste Punkt bei jeder Umschuldung.
Beispiel:
Bestehende Finanzierung
Monatliche Gesamtbelastung:
520 €
Neues Angebot
Neue Monatsrate:
340 €
Das klingt zunächst hervorragend.
Du hast plötzlich 180 € mehr Spielraum im Monat.
Aber:
Was passiert, wenn sich die neue Laufzeit erheblich verlängert?
Dann kann es passieren, dass du monatlich weniger zahlst, insgesamt aber länger und möglicherweise mehr zurückzahlst.
Deshalb gehören immer mindestens diese vier Werte zusammen:
Monatsrate
effektiver Jahreszins
Laufzeit
Gesamtbetrag
Nicht:
Welche Rate ist am niedrigsten?
Sondern:
Welche Lösung verbessert meine gesamte finanzielle Situation?
Wann kann das Zusammenfassen mehrerer Kredite interessant sein?
Eine Prüfung kann beispielsweise sinnvoll sein, wenn:
Du sehr viele einzelne Raten hast
Aus fünf Abbuchungen wird möglicherweise eine Rate.
Allein die bessere Übersicht kann ein Vorteil sein.
Deine Kreditkarte dauerhaft nicht vollständig ausgeglichen wird
Wenn der offene Betrag über Monate bestehen bleibt, solltest du dir zumindest Alternativen ansehen.
Dein Girokonto dauerhaft im Dispo ist
Ein Dispo kann für kurze Engpässe praktisch sein.
Wenn das Konto jedoch jeden Monat wieder tief im Minus beginnt, sollte die Situation neu betrachtet werden.
Du mehrere Ratenkäufe gleichzeitig hast
Einzelne kleine Raten wirken harmlos.
Zusammen können sie dein verfügbares Einkommen erheblich reduzieren.
Deine derzeitige monatliche Belastung zu unübersichtlich ist
Eine neue Finanzierung kann möglicherweise eine klarere Rückzahlungsstruktur schaffen.
Wann solltest du besonders vorsichtig sein?
Eine Umschuldung ist keine automatische Lösung für jedes finanzielle Problem.
Vorsicht ist insbesondere sinnvoll, wenn du mit dem neuen Kredit einfach zusätzliches Geld aufnehmen möchtest, obwohl die bisherigen Verpflichtungen bereits schwierig zu bedienen sind.
Eine Umschuldung sollte idealerweise bestehende Verpflichtungen ordnen oder verbessern.
Nicht einfach zusätzliche Schulden erzeugen.
Besonders kritisch wäre:
Alte Schulden werden abgelöst.
Danach wird die Kreditkarte sofort erneut belastet.
Der Dispo wird wieder vollständig genutzt.
Neue Ratenkäufe kommen hinzu.
Dann existiert nach kurzer Zeit die neue Kreditrate plus neue Schulden.
Damit wäre das eigentliche Problem nur verschoben.
Kreditkarte und Dispo nach der Umschuldung erneut nutzen?
Das ist einer der wichtigsten Punkte überhaupt.
Angenommen:
Du schuldest eine Kreditkarte und deinen Dispo erfolgreich um.
Danach sind:
Kreditkarte: 0 €
Dispo: 0 €
Das sieht zunächst hervorragend aus.
Wenn du anschließend aber wieder:
2.000 € Kreditkartenschulden
und
1.500 € Dispo
aufbaust, hast du zusätzlich zur neuen Finanzierung wieder dieselben alten Probleme.
Eine Umschuldung funktioniert deshalb am besten, wenn gleichzeitig die Ursache der bisherigen Verschuldung betrachtet wird.
Mehrere Kredite bündeln oder einen weiteren Kredit aufnehmen?
Das ist ein entscheidender Unterschied.
Möglichkeit 1: Weiterer Kredit
Bestehende Kredite bleiben bestehen.
Zusätzlich kommt ein neuer Kredit dazu.
Ergebnis:
Noch eine Rate.
Möglichkeit 2: Umschuldung
Ein neuer Kredit dient dazu, bestehende Verpflichtungen abzulösen.
Ergebnis:
Im Idealfall weniger einzelne Verträge und eine klarere monatliche Struktur.
Wer bereits mehrere laufende Verpflichtungen hat, sollte deshalb nicht automatisch nach einem zusätzlichen klassischen Konsumkredit suchen.
Zunächst sollte geprüft werden, ob eine Umschuldung besser zur Situation passt.
Beispiel: Vier Verpflichtungen werden neu strukturiert
Nehmen wir folgendes Beispiel:
Kredit:
9.000 € Restschuld
Kreditkarte:
3.200 €
Ratenkäufe:
2.300 €
Dispo:
1.500 €
Gesamtsumme:
16.000 €
Jetzt könnte geprüft werden, ob diese Verpflichtungen ganz oder teilweise über eine neue Finanzierung abgelöst werden können.
Wichtig:
Es reicht nicht, anschließend nur zu sagen:
Vorher 650 € Rate, nachher 390 €.
Du solltest zusätzlich prüfen:
Wie hoch ist der Gesamtbetrag des neuen Kredits?
Wie lange läuft er?
Welchen Effektivzins bekomme ich?
Welche alten Verträge werden tatsächlich abgelöst?
Entstehen Ablösekosten?
Erst dann lässt sich das Angebot sinnvoll beurteilen.
Welche Unterlagen solltest du vorher zusammensuchen?
Je besser deine Übersicht ist, desto einfacher kannst du Angebote beurteilen.
Hilfreich sind insbesondere:
- aktuelle Kreditverträge
- letzte Kontoauszüge
- Kreditkartenabrechnungen
- Informationen zu Restschulden
- aktuelle Monatsraten
- Laufzeiten
- Einkommensnachweise
- Informationen über bestehende Ratenkäufe
Bei bestehenden Krediten kann außerdem der tatsächliche Ablösebetrag wichtig sein.
Gibt es Kredite, die speziell für solche Situationen gedacht sind?
Ja, es gibt Finanzierungsangebote, deren Schwerpunkt stärker auf der Umschuldung und Bündelung bestehender Verpflichtungen liegt.
Ein Beispiel ist Plus1.
Der Ansatz unterscheidet sich von einem klassischen Konsumkredit:
Im Mittelpunkt steht nicht unbedingt eine neue Anschaffung.
Stattdessen wird geprüft, ob vorhandene Verbindlichkeiten neu strukturiert werden können.
Wenn du bereits mehrere Kredite, Raten oder andere Verpflichtungen hast, kannst du eine persönliche Prüfung starten:
👉 Prüfen, ob bestehende Verpflichtungen gebündelt werden können →
Wichtig:
Eine Anfrage bedeutet keine Kreditzusage.
Ob eine Finanzierung möglich ist und welche Konditionen angeboten werden, hängt von der individuellen Prüfung ab.
Plus1 oder erst weiter informieren?
Wenn du noch nicht direkt eine Anfrage stellen möchtest, findest du bei Finquell eine ausführliche Produktseite:
👉 Plus1 Umschuldungskredit bei Finquell ansehen →
Dort wird Plus1 genauer eingeordnet.
Wenn du dagegen wissen möchtest, welche Erfahrungen, Voraussetzungen und SCHUFA-Fragen rund um Plus1 relevant sind:
👉 Plus1 Kredit Erfahrungen 2026 lesen →
Dieser Artikel hier verfolgt bewusst einen anderen Schwerpunkt:
Was mache ich, wenn ich mehrere Kredite, Ratenkäufe, Kreditkartenschulden und einen Dispo gleichzeitig habe?
Drei Fragen vor einer Umschuldung
Bevor du einen Antrag stellst, beantworte diese drei Fragen.
1. Wie hoch ist meine gesamte aktuelle Restschuld?
Nicht schätzen.
Zusammenrechnen.
2. Wie hoch ist meine gesamte monatliche Belastung?
Alle Raten berücksichtigen.
Auch Kreditkarte, Ratenkäufe und Dispo.
3. Verbessert das neue Angebot wirklich meine Situation?
Vergleiche:
heute
gegen
nach der Umschuldung.
Nicht nur die Monatsrate.
Welche Zahlen solltest du bei einem neuen Angebot vergleichen?
Notiere dir:
Neue Kreditsumme
Wie viel wird tatsächlich finanziert?
Effektiver Jahreszins
Was kostet die Finanzierung?
Monatsrate
Passt sie dauerhaft in dein Budget?
Laufzeit
Wie lange zahlst du?
Gesamtbetrag
Wie viel zahlst du über die gesamte Laufzeit zurück?
Abgelöste Verpflichtungen
Welche alten Schulden verschwinden tatsächlich?
Diese Werte liefern ein deutlich besseres Bild als eine einzelne Werberate.
Was passiert, wenn eine Umschuldung abgelehnt wird?
Nicht jede Prüfung endet mit einem Angebot.
Mögliche Gründe können beispielsweise sein:
- Einkommen und gewünschte Finanzierung passen nicht zusammen
- bestehende Belastung ist zu hoch
- Bonitätsprüfung fällt negativ aus
- gewünschter Betrag ist zu hoch
- Voraussetzungen des jeweiligen Finanzierungspartners werden nicht erfüllt
Eine Ablehnung sollte nicht dazu führen, wahllos immer neue Kreditanträge zu stellen.
Dann ist es sinnvoller, zunächst die eigene finanzielle Situation noch einmal vollständig zu prüfen.
Wann ein Kredit nicht mehr die richtige Lösung ist
Wenn bereits notwendige Lebenshaltungskosten dauerhaft nicht mehr bezahlt werden können oder regelmäßig neue Schulden aufgenommen werden müssen, um alte Raten zu bedienen, reicht ein neuer Kredit möglicherweise nicht aus.
Dann sollte nicht einfach immer weiter finanziert werden.
In solchen Situationen kann eine anerkannte Schuldnerberatung die sinnvollere Anlaufstelle sein.
Checkliste: Mehrere Kredite und Raten gleichzeitig
Bevor du eine Bündelung prüfst:
☐ Alle Kredite notieren
☐ Kreditkartenschulden erfassen
☐ Dispo berücksichtigen
☐ Ratenkäufe ergänzen
☐ Restschulden feststellen
☐ Monatsraten addieren
☐ Laufzeiten prüfen
☐ Ablösebeträge ermitteln
☐ neues Angebot mit der heutigen Situation vergleichen
☐ Gesamtbetrag statt nur Monatsrate betrachten
Wenn diese Übersicht steht, kannst du wesentlich besser beurteilen, ob eine neue Finanzierung tatsächlich hilft.
Mehrere Raten bündeln: persönliche Prüfung starten
Wenn mehrere Kredite, Ratenkäufe, Kreditkarte oder andere Verpflichtungen gleichzeitig laufen, kann eine Umschuldungsprüfung eine Möglichkeit sein, die Situation neu zu strukturieren.
Entscheidend ist immer das individuelle Angebot.
👉 Jetzt mögliche Umschuldung prüfen →
Häufige Fragen
Kann man mehrere Kredite zu einem Kredit zusammenfassen?
Grundsätzlich können bestehende Kredite über eine Umschuldung abgelöst und in einer neuen Finanzierung gebündelt werden. Welche Kredite tatsächlich einbezogen werden können, hängt vom konkreten Angebot und der individuellen Prüfung ab.
Kann eine Kreditkarte mit umgeschuldet werden?
Kreditkartenschulden können je nach Finanzierung und Anbieter Bestandteil einer Umschuldung sein.
Kann man den Dispo ebenfalls ablösen?
Auch ein bestehender Dispo kann bei einer Umschuldung eine Rolle spielen. Entscheidend sind die Bedingungen des neuen Angebots.
Kann man Ratenkäufe zusammenfassen?
Auch bestehende Ratenkäufe können je nach individueller Finanzierungssituation relevant sein.
Ist eine niedrigere Rate automatisch günstiger?
Nein. Eine niedrigere Monatsrate kann durch eine längere Laufzeit entstehen. Deshalb sollten immer Laufzeit, Effektivzins und Gesamtbetrag berücksichtigt werden.
Muss ich alle Kredite umschulden?
Nicht zwangsläufig. Welche Verpflichtungen sinnvollerweise einbezogen werden, sollte anhand der bestehenden Konditionen und des neuen Angebots geprüft werden.
Kann Plus1 für mehrere bestehende Verpflichtungen interessant sein?
Plus1 ist auf die Prüfung von Umschuldungen und bestehenden finanziellen Verpflichtungen ausgerichtet. Eine Kreditzusage gibt es allerdings nicht automatisch.
👉 Plus1-Prüfung direkt starten →
Fazit: Erst Ordnung schaffen, dann entscheiden
Mehrere Kredite, Kreditkartenraten, Ratenkäufe und ein Dispo können einzeln überschaubar wirken.
Zusammen können sie jedoch zu einer erheblichen monatlichen Belastung werden.
Eine Umschuldung kann eine Möglichkeit sein, bestehende Verpflichtungen neu zu strukturieren.
Aber:
Eine niedrigere Monatsrate allein reicht nicht als Entscheidungskriterium.
Vergleiche immer:
- Restschuld
- Ablösebetrag
- Effektivzins
- Laufzeit
- Monatsrate
- Gesamtbetrag
Wenn die neue Finanzierung finanziell sinnvoll ist und gleichzeitig mehr Übersicht schafft, kann das Bündeln bestehender Verpflichtungen interessant sein.
Wer prüfen möchte, ob eine entsprechende Finanzierung möglich ist:
👉 Bestehende Kredite und Raten jetzt prüfen →
Transparenz: Dieser Beitrag enthält Partnerlinks. Wenn über einen solchen Link eine vergütete Anfrage, Vermittlung oder ein Kreditabschluss zustande kommt, kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten. Eine Anfrage stellt keine Kreditzusage dar. Konditionen und Annahme hängen von der individuellen Prüfung des jeweiligen Finanzierungspartners ab.
Redaktioneller Stand: Oktober 2026