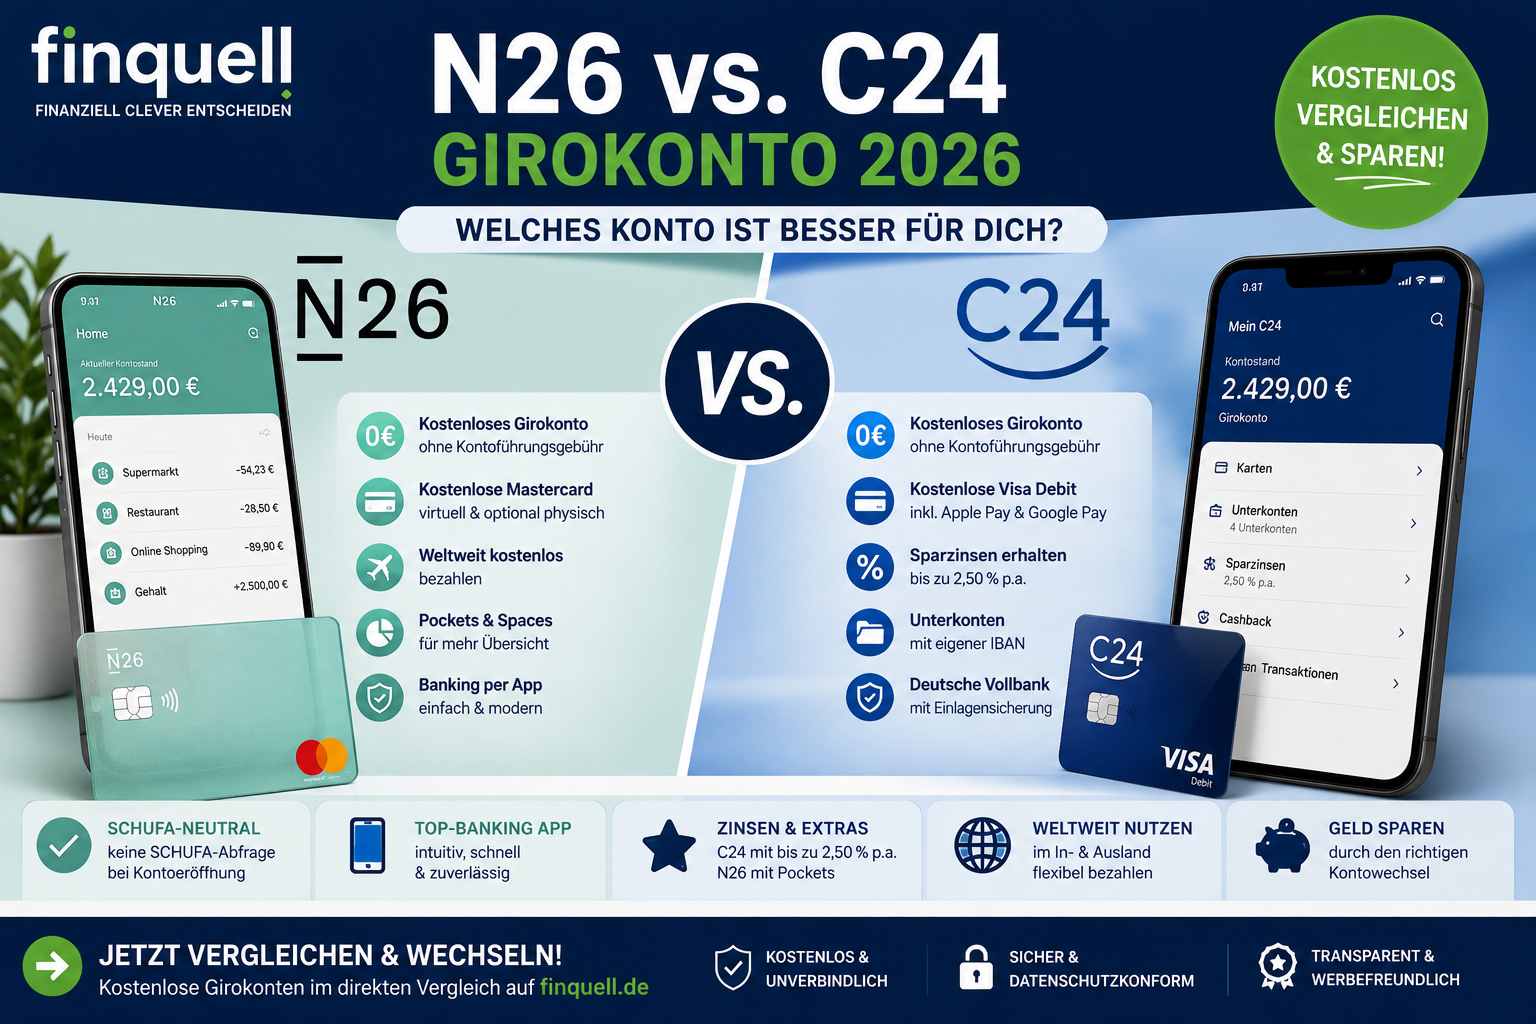
N26 vs. C24 Girokonto 2026 – Welches Konto ist besser?
N26 vs. C24 Girokonto 2026: Welches Konto ist besser?
N26 oder C24 – welches Girokonto ist 2026 die bessere Wahl?
Beide Banken gehören zu den bekannten digitalen Girokonto-Anbietern in Deutschland. Beide setzen stark auf Banking per App, beide bieten ein kostenloses Kontomodell und beide ermöglichen eine weitgehend digitale Kontoeröffnung.
Trotzdem gibt es deutliche Unterschiede.
Besonders bei Karten, Bargeldabhebungen, Unterkonten, Guthabenzinsen und der girocard liegt 2026 einiges auseinander.
In diesem Vergleich schauen wir uns das N26 Standard Konto und das C24 Smartkonto genauer an.
Stand: 2. September 2026
Direkt zum C24 Girokonto bei Finquell
Kosten, Karten, Zinsen, Pockets und aktuelle Konditionen prüfen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
Weitere Girokonten vergleichen
https://www.finquell.de/girokonto/
N26 vs. C24 2026 im schnellen Vergleich
N26 Standard
- 0 € monatliche Kontoführungsgebühr
- kostenlose virtuelle Mastercard Debit
- physische Mastercard optional gegen einmalige Gebühr
- aktuell zwei kostenlose Euro-Abhebungen pro Monat
- konsequent digitales Banking
- Apple Pay und Google Pay
- deutsche Bank
- gesetzliche Einlagensicherung
C24 Smart
- 0 € monatliche Kontoführungsgebühr
- Mastercard inklusive
- girocard inklusive beziehungsweise bestellbar
- aktuell vier kostenlose Abhebungen pro Monat
- vier Pockets mit eigener IBAN
- aktuell variable Guthabenzinsen
- Cashback-Funktion
- App und Online-Banking am Computer
- deutsche Bank
- gesetzliche Einlagensicherung
Schon beim ersten Vergleich fällt auf:
Wer möglichst viele Leistungen bereits im kostenlosen Kontomodell haben möchte, bekommt bei C24 aktuell ein sehr umfangreiches Paket.
C24 Smartkonto ausführlich prüfen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
N26 Standard: Was bietet das kostenlose Konto?
N26 gehört zu den bekanntesten deutschen Smartphone-Banken.
Das kostenlose Kontomodell heißt N26 Standard.
Aktuell verlangt N26 dafür keine monatliche Kontoführungsgebühr.
Nach erfolgreicher Kontoeröffnung erhältst du eine virtuelle Mastercard Debit, die beispielsweise für Online-Einkäufe und mobiles Bezahlen verwendet werden kann.
Wer zusätzlich eine physische Mastercard möchte, kann diese beim Standardkonto gegen eine einmalige Gebühr bestellen.
Nach den aktuellen N26-Angaben kostet die physische Standardkarte 10 Euro.
Das ist bereits ein wichtiger Unterschied zu C24.
C24 Smartkonto: Was ist enthalten?
Das kostenlose Kontomodell der C24 Bank heißt C24 Smart.
Die monatliche Grundgebühr beträgt aktuell:
0 Euro
Dabei bietet C24 bereits im kostenlosen Modell ein umfangreiches Leistungspaket.
Dazu gehören nach aktuellen Anbieterangaben:
- Mastercard
- girocard
- vier Pockets
- vier kostenlose Bargeldabhebungen pro Monat
- kostenlose Echtzeitüberweisungen
- Guthabenzinsen
- mobiles Bezahlen
- Banking-App
- Online-Banking am Computer
- Multibanking
- Cashback beziehungsweise Punkteprogramm
Aktuelle C24-Konditionen bei Finquell:
https://www.finquell.de/girokonto/c24-bank-girokonto/
N26 vs. C24: Kontoführungsgebühren
Beim Preis des Basiskontos gibt es zunächst keinen Gewinner.
N26 Standard
0 € monatlich
C24 Smart
0 € monatlich
Beide Basiskonten können derzeit also ohne monatliche Kontoführungsgebühr geführt werden.
Interessanter werden die Unterschiede erst bei den enthaltenen Leistungen.
Karten: N26 oder C24?
Hier gibt es einen deutlichen Unterschied.
N26 Standard
Im kostenlosen Standardkonto ist eine virtuelle Mastercard Debit enthalten.
Sie kann unter anderem für:
- Online-Einkäufe
- Apple Pay
- Google Pay
- kontaktloses Bezahlen per Smartphone
verwendet werden.
Wer eine physische N26 Mastercard möchte, zahlt beim Standardkonto aktuell eine einmalige Gebühr von 10 Euro.
C24 Smart
Beim C24 Smartkonto gehören aktuell eine Mastercard und eine girocard zum Angebot.
Gerade die zusätzliche girocard kann in Deutschland praktisch sein.
Nicht jedes kleinere Geschäft, jeder Parkautomat oder andere Akzeptanzstelle unterstützt ausschließlich internationale Debitkarten gleichermaßen.
Wer deshalb gerne eine klassische girocard zusätzlich zur Mastercard besitzt, hat bei C24 aktuell einen Vorteil.
C24 Smartkonto ansehen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
Wichtig: C24 hat eine Mastercard – keine Visa
Beim aktuellen C24 Smartkonto handelt es sich bei der internationalen Hauptkarte um eine Mastercard.
Das ist wichtig, weil in älteren oder vereinfachten Darstellungen teilweise andere Kartenbezeichnungen auftauchen können.
Maßgeblich sind immer die aktuellen Angaben der C24 Bank.
Bargeld: C24 oder N26?
Auch bei Bargeld gibt es Unterschiede.
N26 Standard
N26 nennt für das kostenlose Standardkonto aktuell:
2 kostenlose Bargeldabhebungen pro Monat innerhalb der Eurozone
Danach können entsprechend dem aktuellen Preisverzeichnis Gebühren entstehen.
C24 Smart
Beim kostenlosen C24 Smartkonto sind aktuell:
4 kostenlose Abhebungen pro Monat
enthalten.
Damit bietet C24 im kostenlosen Basismodell derzeit mehr kostenlose Bargeldabhebungen als N26 Standard.
Wer häufiger Bargeld benötigt, sollte diesen Unterschied berücksichtigen.
C24 Pockets: Vorteil für Budgets und Sparziele
Einer der interessanteren Unterschiede sind die sogenannten Pockets bei C24.
Beim Smartkonto stehen aktuell bis zu vier Pockets zur Verfügung.
Das sind Unterkonten, mit denen Geld beispielsweise getrennt organisiert werden kann.
Beispiele:
- Urlaub
- Auto
- Versicherungen
- Miete
- Rücklagen
- Weihnachten
- Reparaturen
- Notgroschen
Besonders praktisch:
Die Pockets können nach aktuellen C24-Angaben eine eigene IBAN besitzen.
Dadurch lassen sich Einnahmen und Ausgaben stärker voneinander trennen.
Hat N26 ebenfalls Unterkonten?
N26 bietet sogenannte Spaces zur Organisation von Geld.
Allerdings unterscheiden sich deren Umfang und Verfügbarkeit je nach N26-Kontomodell.
Gerade beim Vergleich des kostenlosen N26 Standard mit dem kostenlosen C24 Smartkonto sollte deshalb nicht einfach angenommen werden, dass sämtliche Funktionen der kostenpflichtigen N26-Modelle auch beim Standardkonto enthalten sind.
Wer Unterkonten besonders wichtig findet, sollte das jeweilige aktuelle Kontomodell vor der Eröffnung prüfen.
C24 Zinsen 2026
C24 bietet aktuell einen weiteren interessanten Vorteil:
Guthabenzinsen auf dem Girokonto.
Die C24 Bank nennt derzeit für das Smartkonto:
0,75 % p. a.
Der Zinssatz ist variabel und kann jederzeit geändert werden.
Nach aktuellen Angaben werden auch Pockets und das Tagesgeldpocket verzinst.
Das ist ungewöhnlich interessant für ein kostenloses Girokonto, weil Guthaben auf vielen klassischen Girokonten überhaupt nicht verzinst wird.
Aktuelle Zinsen und Grenzen unbedingt unmittelbar vor der Kontoeröffnung prüfen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
N26 oder C24 für Guthaben?
Wer größere Geldbeträge dauerhaft verzinst anlegen möchte, sollte ein Girokonto nicht allein aufgrund eines kurzfristigen Guthabenzinses auswählen.
Für Rücklagen kann ein separates Tagesgeldkonto sinnvoll sein.
Für kleinere Beträge und laufende Liquidität ist es aber durchaus angenehm, wenn bereits das Girokonto Guthabenzinsen bietet.
Hier besitzt C24 Smart nach den aktuellen Konditionen einen interessanten Vorteil.
N26 vs. C24 App
Beide Banken gehören klar zur Kategorie Digital Banking.
N26 App
N26 hat seine Marke von Anfang an stark um Smartphone-Banking aufgebaut.
Zu den typischen Funktionen gehören:
- Überweisungen
- Kartensteuerung
- Push-Mitteilungen
- Umsatzübersicht
- digitales Bezahlen
- Ausgabenanalyse
- Verwaltung verschiedener Banking-Funktionen
Für Menschen, die fast alles am Smartphone erledigen möchten, ist N26 weiterhin interessant.
C24 App
Auch C24 setzt stark auf die App.
Dazu gehören unter anderem:
- Umsatzübersicht
- Ausgabenkategorien
- Pockets
- Kartensteuerung
- Limits
- Push-Mitteilungen
- Multibanking
- Vertragsanalyse
- Echtzeitüberweisungen
- Spar- und Budgetfunktionen
Zusätzlich bietet C24 inzwischen auch Online-Banking am Computer.
Wer also nicht ausschließlich am Smartphone arbeiten möchte, kann seine Finanzen zusätzlich am Desktop verwalten.
Multibanking bei C24
C24 bietet eine Funktion, die gerade für Nutzer mehrerer Bankkonten interessant sein kann:
Multibanking
Damit können Konten anderer Banken in die C24-Finanzübersicht eingebunden werden.
Wer beispielsweise zusätzlich:
- ein älteres Girokonto
- Kreditkarten
- weitere Bankkonten
besitzt, kann dadurch einen besseren Gesamtüberblick erhalten.
Cashback bei C24
C24 besitzt außerdem ein Cashback- beziehungsweise Punktesystem.
Nach aktuellen Anbieterangaben können Kartenumsätze Punkte beziehungsweise Cashback generieren.
Die genaue Höhe hängt dabei von der Art des Einkaufs und gegebenenfalls von Aktionspartnern ab.
Das sollte allerdings kein alleiniger Grund für eine Kontoeröffnung sein.
Ein Bonus oder Cashback ist nett – langfristig wichtiger sind:
- Kontoführungsgebühren
- Karten
- Bargeld
- Dispozinsen
- App
- Unterkonten
- Service
N26 vs. C24 bei der SCHUFA
Hier ist eine wichtige Klarstellung notwendig.
Weder N26 noch C24 sollte pauschal als „Girokonto ohne SCHUFA“ oder „SCHUFA-neutral“ bezeichnet werden.
C24 erklärt ausdrücklich, dass im Zusammenhang mit der Kontoeröffnung Daten beziehungsweise Anfragen an die SCHUFA übermittelt werden.
Auch N26 führt in seinen rechtlichen Dokumenten eine Einwilligung zur Bonitätsprüfung bei der SCHUFA.
Wer ausdrücklich ein Konto sucht, das ohne klassische SCHUFA-Prüfung angeboten wird, sollte deshalb andere Kontomodelle prüfen.
Finquell hat dafür einen eigenen Bereich:
https://www.finquell.de/girokonto/konto-ohne-schufa/
Ist ein negativer SCHUFA-Eintrag automatisch eine Ablehnung?
Das kann nicht pauschal beantwortet werden.
Banken treffen ihre Kontoentscheidungen nach eigenen Kriterien.
Auch Art und Schwere möglicher negativer Merkmale können eine Rolle spielen.
Deshalb sollte niemand davon ausgehen, dass ein normales Girokonto bei N26 oder C24 garantiert eröffnet wird.
Für ausdrücklich auf Guthabenbasis beziehungsweise ohne klassische SCHUFA-Prüfung angebotene Alternativen:
https://www.finquell.de/girokonto/konto-ohne-schufa/
N26 vs. C24 Einlagensicherung
Sowohl N26 als auch C24 sind deutsche Banken.
Guthaben fallen grundsätzlich unter die gesetzliche deutsche Einlagensicherung bis zu:
100.000 Euro pro Einleger und Bank
Innerhalb der gesetzlichen Voraussetzungen.
Das ist besonders wichtig, weil Smartphone-Bank nicht bedeutet, dass es sich lediglich um eine App ohne Banklizenz handelt.
N26 oder C24 für Reisen?
N26 besitzt traditionell eine starke Positionierung rund um mobiles Banking und Reisen.
Allerdings muss zwischen dem kostenlosen Standardkonto und den kostenpflichtigen Modellen unterschieden werden.
Einige Reisevorteile sind erst in höheren N26-Modellen enthalten.
C24 wirbt beim Smartkonto unter anderem mit kostenlosen Zahlungen in Fremdwährungen.
Wer häufig außerhalb Deutschlands unterwegs ist, sollte deshalb folgende Punkte vergleichen:
- Fremdwährungsentgelt
- Bargeldabhebungen
- Anzahl kostenloser Abhebungen
- Kartenakzeptanz
- Wechselkurs
- Reiseversicherungen
- mögliche Automatengebühren
Nicht jeder Geldautomatenbetreiber ist verpflichtet, auf eigene Gebühren zu verzichten.
Girocard: Vorteil für C24?
Für viele Nutzer inzwischen weniger wichtig als früher – aber noch längst nicht bedeutungslos.
C24 bietet beim Smartkonto aktuell zusätzlich eine girocard.
N26 konzentriert sich dagegen auf Mastercard-Debitkarten.
Wer ausschließlich digital bezahlt und praktisch nie auf girocard angewiesen ist, wird diesen Unterschied kaum bemerken.
Wer hingegen regelmäßig bei kleineren deutschen Geschäften oder anderen girocard-orientierten Akzeptanzstellen zahlt, kann die zusätzliche Karte praktisch finden.
Für wen ist N26 Standard interessant?
N26 Standard kann besonders interessant sein für Menschen, die:
- ein sehr schlichtes digitales Konto suchen
- hauptsächlich per Smartphone bezahlen
- eine virtuelle Mastercard bevorzugen
- selten Bargeld abheben
- eine etablierte Mobile-Banking-App möchten
- keine physische Karte zwingend benötigen
Das Standardkonto ist bewusst relativ schlank.
Wer zusätzliche Funktionen möchte, kann bei N26 kostenpflichtige Kontomodelle wählen.
Für wen ist C24 Smart interessant?
C24 Smart kann besonders interessant sein für Nutzer, die bereits im kostenlosen Konto möglichst viele Leistungen möchten.
Dazu gehören beispielsweise:
- Mastercard
- girocard
- vier kostenlose Bargeldabhebungen
- vier Pockets
- Guthabenzinsen
- Cashback
- Multibanking
- Online-Banking am PC
- Banking-App
- Echtzeitüberweisungen
Wer genau diese Kombination sucht, sollte C24 näher prüfen.
C24 Girokonto bei Finquell ansehen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
N26 vs. C24 Tabelle
MerkmalN26 StandardC24 SmartKontoführung0 €0 €Virtuelle KarteMastercardMastercard verfügbarPhysische Hauptkarteoptional gegen GebührenthaltenGirocardneinaktuell verfügbarKostenlose Abhebungen2 pro Monat4 pro MonatUnterkontenabhängig vom Modell4 PocketsGuthabenzins Girokontokein vergleichbarer Schwerpunktaktuell 0,75 % p. a. variabelCashbacknicht Kernleistung von StandardvorhandenAppjajaOnline-Banking am PCjajaEinlagensicherungbis 100.000 €bis 100.000 €SCHUFA-Bezugjaja
Hinweis: Konditionen können sich jederzeit ändern. Vor einer Kontoeröffnung immer die aktuellen Preis- und Leistungsverzeichnisse prüfen.
Welches Konto ist 2026 besser?
Ein pauschales „besser“ gibt es bei Girokonten selten.
Es hängt davon ab, welche Funktionen du tatsächlich brauchst.
N26 kann besser passen, wenn:
du ein besonders schlankes, konsequent digitales Smartphone-Konto möchtest und hauptsächlich virtuell beziehungsweise mobil bezahlst.
C24 kann besser passen, wenn:
du bereits im kostenlosen Kontomodell möglichst viele Funktionen möchtest – insbesondere physische Karten, girocard, mehrere kostenlose Bargeldabhebungen, Pockets und Guthabenzinsen.
Rein nach dem aktuellen Leistungsumfang des kostenlosen Basiskontos hat C24 Smart 2026 einige starke Argumente.
C24 Girokonto eröffnen: Erst Konditionen prüfen
Bevor du dein bestehendes Girokonto wechselst, solltest du prüfen:
- monatliche Gebühr
- Kartenkosten
- Bargeldabhebungen
- Dispozins
- Guthabenzinsen
- Fremdwährungskosten
- Pockets
- Kontowechselservice
- Bedingungen des jeweiligen Kontomodells
Finquell zeigt dir die aktuellen C24-Konditionen ausführlich:
https://www.finquell.de/girokonto/c24-bank-girokonto/
Von dort kannst du das C24-Konto anschließend über den entsprechenden Partnerlink direkt beim Anbieter prüfen beziehungsweise eröffnen.
Girokonto nicht nur wegen eines einzelnen Vorteils wechseln
0 € Kontoführung klingt attraktiv.
Aber ein Konto sollte mehrere Jahre zu dir passen.
Überlege deshalb:
Wie oft hebe ich Bargeld ab?
Brauche ich eine girocard?
Möchte ich Unterkonten?
Nutze ich hauptsächlich Smartphone oder PC?
Benötige ich einen Dispokredit?
Ist mir Guthabenverzinsung wichtig?
Reise ich häufig?
Danach fällt die Entscheidung zwischen N26 und C24 deutlich leichter.
Weitere Girokonten vergleichen
Vielleicht passt weder N26 noch C24 perfekt zu deinen Anforderungen.
Dann lohnt sich ein breiterer Vergleich.
Finquell Girokonto-Vergleich:
https://www.finquell.de/girokonto/
Damit kannst du weitere Girokonto-Angebote und Kontomodelle prüfen.
Häufige Fragen zu N26 vs. C24
Sind N26 und C24 kostenlos?
N26 Standard und C24 Smart werden aktuell ohne monatliche Kontoführungsgebühr angeboten.
Zusatzleistungen können dennoch Kosten verursachen.
Ist die N26 Mastercard kostenlos?
Beim N26 Standardkonto ist eine virtuelle Mastercard kostenlos enthalten.
Eine physische Mastercard kostet nach aktuellen N26-Angaben einmalig 10 Euro.
Ist bei C24 eine Karte kostenlos?
Beim C24 Smartkonto sind nach aktuellen Anbieterangaben Mastercard und girocard Bestandteil des Angebots.
Aktuelle Konditionen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
Wie oft kann ich kostenlos Geld abheben?
N26 Standard nennt aktuell zwei kostenlose Euro-Abhebungen pro Monat.
C24 Smart nennt aktuell vier kostenlose Mastercard-Abhebungen pro Monat.
Gibt es bei C24 Zinsen?
C24 nennt derzeit variable 0,75 % p. a. auf das Girokonto sowie weitere Kontobereiche.
Zinsen können sich kurzfristig ändern.
Aktuellen Stand prüfen:
https://www.finquell.de/girokonto/c24-bank-girokonto/
Hat C24 eine Visa?
Aktuell nein.
C24 verwendet beim Smartkonto eine Mastercard.
Prüfen N26 und C24 die SCHUFA?
Beide Anbieter besitzen einen SCHUFA-Bezug bei der Kontoeröffnung beziehungsweise Bonitätsprüfung.
Keines der beiden Konten sollte deshalb als garantiertes „Konto ohne SCHUFA“ bezeichnet werden.
Alternativen:
https://www.finquell.de/girokonto/konto-ohne-schufa/
Sind N26 und C24 deutsche Banken?
Ja.
N26 Bank SE und C24 Bank GmbH sind deutsche Kreditinstitute.
Wie sicher ist das Geld?
Für Einlagen gilt grundsätzlich die gesetzliche deutsche Einlagensicherung bis 100.000 Euro pro Kunde und Bank innerhalb der gesetzlichen Bedingungen.
Finquell-Fazit: N26 oder C24 2026?
Beide Konten haben ihre Stärken.
N26 Standard ist ein sehr schlankes digitales Konto für Menschen, die ihr Banking hauptsächlich per Smartphone erledigen und mit einer virtuellen Mastercard auskommen.
C24 Smart bietet im kostenlosen Kontomodell derzeit ein besonders umfangreiches Paket.
Dazu gehören aktuell unter anderem:
- 0 € Kontoführung
- Mastercard
- girocard
- vier kostenlose Abhebungen
- vier Pockets
- variable Guthabenzinsen
- Cashback
- Multibanking
- App und Desktop-Banking
Damit ist C24 besonders interessant für Nutzer, die viele Funktionen nutzen möchten, ohne dafür bereits beim Basiskonto eine monatliche Grundgebühr zu bezahlen.
C24 Girokonto jetzt ausführlich prüfen
https://www.finquell.de/girokonto/c24-bank-girokonto/
Weitere Girokonten vergleichen
https://www.finquell.de/girokonto/
Quellen & Transparenz
Produktinformationen wurden am 2. September 2026 anhand aktueller Anbieterinformationen überprüft.
N26 Standard:
https://n26.com/de-de/kostenloses-girokonto
C24 Smart:
C24 Preise und Leistungen:
Werbehinweis: Finquell ist ein Informations- und Vergleichsportal. Auf der C24-Produktseite befinden sich Partnerlinks. Bei einer vergüteten Kontoeröffnung kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten.
Preise, Zinsen und Leistungen können sich ändern. Maßgeblich sind immer die aktuellen Bedingungen des jeweiligen Anbieters unmittelbar vor der Kontoeröffnung.
Redaktioneller Stand: 2. September 2026