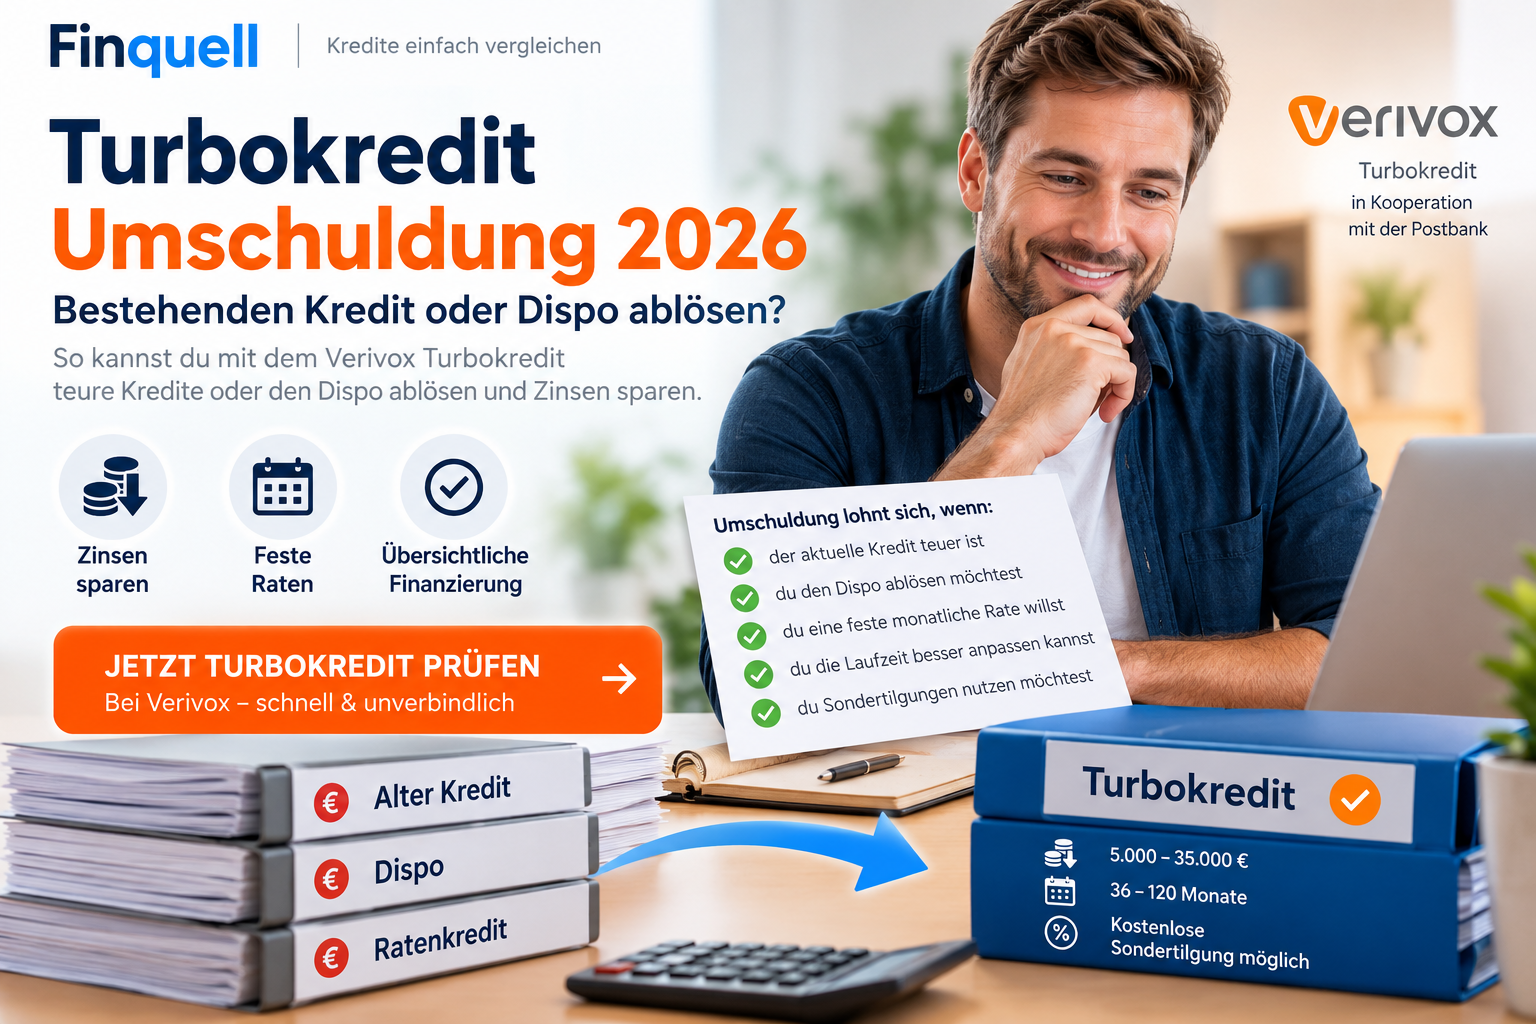
Turbokredit Umschuldung 2026: Bestehenden Kredit oder Dispo ablösen?
Du zahlst bereits einen Kredit zurück oder dein Girokonto steckt dauerhaft im Dispo?
Dann kann eine Umschuldung mit einem Ratenkredit interessant werden.
Auch der Verivox Turbokredit der Postbank kann grundsätzlich für eine Umschuldung beziehungsweise Kreditablösung interessant sein.
Dabei geht es nicht einfach darum, einen weiteren Kredit aufzunehmen.
Das Ziel sollte vielmehr sein:
eine bestehende teure Finanzierung durch eine besser passende Finanzierung zu ersetzen.
Das kann beispielsweise einen bestehenden Ratenkredit oder einen dauerhaft genutzten Dispokredit betreffen.
🔵 Turbokredit zuerst bei Finquell ansehen
👉 VERIVOX TURBOKREDIT BEI FINQUELL PRÜFEN →
Was bedeutet eine Umschuldung?
Bei einer Umschuldung wird ein bestehender Kredit durch einen neuen Kredit abgelöst.
Ein einfaches Beispiel:
Du hast noch:
8.000 € Restschuld
bei deinem bisherigen Kredit.
Der alte Kredit kostet beispielsweise einen relativ hohen Zinssatz.
Nun wird geprüft, ob ein neuer Kredit über 8.000 € zu günstigeren oder besser passenden Konditionen möglich ist.
Kommt der neue Kredit zustande, wird die alte Finanzierung abgelöst.
Danach zahlst du nicht zwei Kredite gleichzeitig weiter.
Stattdessen ersetzt der neue Kredit die bisherige Finanzierung.
Kann der Turbokredit zur Umschuldung genutzt werden?
Der Turbokredit ist ein klassischer Ratenkredit.
Verivox nennt verschiedene private Verwendungszwecke und bietet innerhalb seines Kreditvergleichs auch die Möglichkeit einer Kreditablösung beziehungsweise Umschuldung.
Entscheidend ist jedoch immer das konkrete persönliche Angebot.
Denn eine Umschuldung ist nur sinnvoll, wenn sie deine finanzielle Situation tatsächlich verbessert.
✅ Bestehenden Kredit ablösen?
👉 TURBOKREDIT DIREKT BEI VERIVOX PRÜFEN →
Persönliche Konditionen prüfen • keine automatische Kreditzusage
Wann kann sich eine Umschuldung lohnen?
Eine Umschuldung kann insbesondere interessant sein, wenn:
- dein bestehender Kredit einen relativ hohen Zinssatz hat
- aktuelle Angebote günstiger sein könnten
- du einen Dispokredit dauerhaft nutzt
- du eine übersichtlichere feste Rate möchtest
- du deine Laufzeit neu strukturieren möchtest
- du Sondertilgungsmöglichkeiten verbessern möchtest
- du einen bestehenden Kredit vollständig ablösen möchtest
Dabei zählt aber nicht nur die neue Monatsrate.
Das ist sehr wichtig.
Nicht nur die Monatsrate vergleichen
Angenommen dein bisheriger Kredit kostet:
320 € im Monat
Nach einer Umschuldung beträgt die neue Rate nur noch:
240 € im Monat
Das sieht zunächst nach einer deutlichen Verbesserung aus.
Aber:
Wenn der neue Kredit dafür wesentlich länger läuft, können die gesamten Zinskosten trotzdem höher sein.
Deshalb solltest du mindestens vergleichen:
alten effektiven Jahreszins
neue effektive Jahreszins
bestehende Restschuld
verbleibende Laufzeit des alten Kredits
neue Laufzeit
neue Monatsrate
Gesamtbetrag des neuen Kredits
mögliche Ablösekosten
Erst danach lässt sich beurteilen, ob die Umschuldung wirklich sinnvoll ist.
Dispo mit Turbokredit ablösen
Ein dauerhaft genutzter Dispokredit kann teuer werden.
Der Dispo ist eigentlich für kurzfristige finanzielle Engpässe gedacht.
Problematisch wird es, wenn das Konto jeden Monat dauerhaft im Minus bleibt.
Dann fallen immer wieder Dispozinsen an.
Ein klassischer Ratenkredit kann in einer solchen Situation strukturierter sein:
fester Kreditbetrag
feste Monatsrate
feste Laufzeit
klarer Rückzahlungsplan
Ob der Turbokredit dafür günstiger ist, hängt jedoch vom persönlichen Zinssatz ab.
💶 Dispo oder bestehenden Kredit ablösen?
👉 JETZT PERSÖNLICHEN TURBOKREDIT PRÜFEN →
Beispiel: Dispo durch Ratenkredit ersetzen
Angenommen, dein Girokonto steht dauerhaft bei:
–4.500 €
Du schaffst es zwar jeden Monat, einen Teil zurückzuführen.
Durch neue Abbuchungen rutscht das Konto aber immer wieder ins Minus.
Dann kann es sinnvoll sein zu prüfen, ob die 4.500 € durch einen Ratenkredit abgelöst werden können.
Allerdings beginnt der Verivox Turbokredit aktuell bei 5.000 €.
Damit wäre bei einem geringeren Finanzierungsbedarf zu prüfen, ob der Turbokredit tatsächlich zum benötigten Betrag passt oder ein anderer Ratenkredit sinnvoller ist.
Deshalb gilt:
Nicht mehr Geld aufnehmen als tatsächlich benötigt wird, nur um die Mindestkreditsumme zu erreichen.
Bestehenden Ratenkredit mit Turbokredit ablösen
Eine weitere Situation:
Du hast vor einigen Jahren einen Kredit abgeschlossen.
Heute beträgt die Restschuld beispielsweise:
14.000 €
Die damaligen Konditionen sind im Vergleich zu einem aktuellen persönlichen Angebot möglicherweise ungünstig.
Dann kannst du prüfen, ob eine Kreditablösung wirtschaftlich sinnvoll ist.
Wichtig ist jedoch:
Nicht der aktuelle Werbezins entscheidet.
Entscheidend ist der Zinssatz, den du persönlich angeboten bekommst.
Warum können Umschuldungen Zinsen sparen?
Der wichtigste mögliche Vorteil liegt in einem niedrigeren Effektivzins.
Ein vereinfachtes Beispiel:
Alter Kredit
Restschuld: 15.000 €
Effektivzins: 9 %
Neues Angebot
Kreditsumme: 15.000 €
Effektivzins: 6 %
Wenn Laufzeit und weitere Bedingungen vergleichbar sind, kann ein niedrigerer Zinssatz die verbleibenden Kreditkosten reduzieren.
In der Praxis muss die Rechnung aber genauer betrachtet werden.
Denn auch eine geänderte Laufzeit verändert die Gesamtkosten.
Kann eine Umschuldung auch teurer werden?
Ja.
Eine Umschuldung ist keineswegs automatisch günstiger.
Sie kann beispielsweise ungünstig werden, wenn:
- die neue Laufzeit erheblich länger ist
- der persönliche Zinssatz höher ausfällt als erwartet
- zusätzliche Kosten entstehen
- der alte Kredit ohnehin bald vollständig zurückgezahlt wäre
- eine unnötig höhere Kreditsumme aufgenommen wird
Deshalb sollte das Ziel niemals nur lauten:
„Ich möchte eine kleinere Monatsrate.“
Besser:
„Ich möchte meine gesamte Finanzierung verbessern.“
Vorfälligkeitsentschädigung beim alten Kredit beachten
Wenn ein bestehender Ratenkredit vorzeitig vollständig zurückgezahlt wird, kann unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung entstehen.
Deshalb solltest du vor einer Umschuldung prüfen:
Wie hoch ist meine aktuelle Restschuld?
Kann ich den bisherigen Kredit kostenlos ablösen?
Falls nicht: Welche Kosten entstehen?
Diese Kosten gehören in den Vergleich zwischen altem und neuem Kredit.
Turbokredit mit kostenloser Sondertilgung
Beim Turbokredit nennt Verivox aktuell kostenlose Sondertilgungen und auch eine kostenlose vollständige vorzeitige Tilgung.
Das kann interessant sein, wenn später zusätzliches Geld verfügbar ist.
Zum Beispiel durch:
- Bonuszahlung
- Steuerrückerstattung
- Erbschaft
- Sonderzahlung
- Verkauf eines Gegenstands
Dann kann der Kredit möglicherweise schneller zurückgeführt werden.
Weniger Restschuld kann wiederum bedeuten, dass zukünftig weniger Zinsen anfallen.
Wie hoch kann der Turbokredit sein?
Der Verivox Turbokredit wird aktuell für Beträge zwischen:
5.000 € und 35.000 €
angeboten.
Die Laufzeiten liegen derzeit zwischen:
36 und 120 Monaten.
Das bedeutet jedoch nicht, dass jeder Antragsteller automatisch den gewünschten Betrag bekommt.
Die tatsächliche Kredithöhe und die Konditionen hängen von der persönlichen Kreditprüfung ab.
Turbokredit oder allgemeiner Verivox Kreditvergleich?
Das ist bei einer Umschuldung eine wichtige Frage.
Der Turbokredit ist ein konkretes Angebot in Kooperation mit der Postbank.
Über den allgemeinen Verivox Kreditvergleich können dagegen auch Angebote anderer Kreditgeber verglichen werden.
Deshalb kann ein sinnvoller Ablauf sein:
1. Turbokredit persönlich prüfen
2. Effektivzins und Gesamtkosten notieren
3. Vergleichsangebot prüfen
4. Nur bei tatsächlichem Vorteil umschulden
🚀 Turbokredit direkt prüfen
👉 JETZT ZU VERIVOX – TURBOKREDIT PRÜFEN →
Was benötige ich für eine Kreditablösung?
Vor einer Umschuldung solltest du zunächst die Daten des bestehenden Kredits kennen.
Besonders wichtig sind:
- aktuelle Restschuld
- aktuelle Monatsrate
- effektiver Jahreszins
- verbleibende Laufzeit
- Bank beziehungsweise Kreditgeber
- mögliche Vorfälligkeitsentschädigung
- Ablösebetrag
Mit diesen Zahlen kannst du das neue Angebot wesentlich besser beurteilen.
Was ist der Ablösebetrag?
Der Ablösebetrag ist der Betrag, der benötigt wird, um den bestehenden Kredit zu einem bestimmten Zeitpunkt vollständig zurückzuzahlen.
Dieser Betrag kann von der ursprünglich aufgenommenen Kreditsumme deutlich abweichen.
Denn inzwischen wurden bereits Raten gezahlt.
Für eine Umschuldung ist deshalb nicht die ursprüngliche Kreditsumme entscheidend.
Entscheidend ist:
die aktuelle Restschuld beziehungsweise der konkrete Ablösebetrag.
Sollte ich zusätzlichen Kredit aufnehmen?
Bei einer Umschuldung kann schnell die Versuchung entstehen, zusätzlich zur Restschuld weiteres Geld aufzunehmen.
Beispiel:
Restschuld alter Kredit:
12.000 €
Neuer Kredit:
17.000 €
Damit würden zusätzlich:
5.000 €
zur freien Verfügung stehen.
Das kann in bestimmten Situationen sinnvoll sein.
Es erhöht aber gleichzeitig die Verschuldung.
Deshalb sollte zusätzlicher Kreditbedarf getrennt von der eigentlichen Umschuldung betrachtet werden.
Turbokredit zum Ablösen mehrerer Kredite?
Wer mehrere bestehende Kredite hat, kann grundsätzlich prüfen, ob eine Zusammenfassung sinnvoll ist.
Ein Beispiel:
Kredit 1: 6.000 €
Kredit 2: 5.000 €
Dispo: 3.000 €
Gesamt:
14.000 €
Eine neue Finanzierung könnte theoretisch dafür genutzt werden, mehrere Verpflichtungen abzulösen.
Ob dies beim konkreten Turbokredit möglich und sinnvoll ist, hängt von der individuellen Prüfung und vom persönlichen Angebot ab.
Wichtig ist wieder:
Nicht nur die Anzahl der Raten reduzieren, sondern die Gesamtkosten vergleichen.
Turbokredit zur Umschuldung trotz SCHUFA?
Der Turbokredit ist kein Kredit ohne SCHUFA.
Bei der Kreditvergabe wird die Bonität geprüft.
Wer sich speziell für Erfahrungen, SCHUFA, Postbank und den allgemeinen Ablauf interessiert, sollte unseren bereits vorhandenen Ratgeber nutzen:
📘 Turbokredit Erfahrungen & SCHUFA
👉 TURBOKREDIT ERFAHRUNGEN 2026 LESEN →
Dieser Artikel hier bleibt bewusst beim Thema:
Umschuldung und Kreditablösung.
Wie schnell läuft eine Turbokredit-Umschuldung?
Der Turbokredit ist auf einen schnellen digitalen Kreditprozess ausgelegt.
Wie schnell eine konkrete Umschuldung tatsächlich abgeschlossen werden kann, hängt jedoch unter anderem davon ab:
- ob alle Daten vollständig sind
- ob die Kreditprüfung positiv ausfällt
- ob zusätzliche Unterlagen benötigt werden
- wie schnell der alte Ablösebetrag feststeht
- wann der neue Vertrag abgeschlossen wird
- welche Banklaufzeiten gelten
Eine schnelle Bearbeitung ist deshalb möglich.
Sie sollte aber nicht mit einer garantierten Auszahlung zu einem bestimmten Zeitpunkt verwechselt werden.
Wann würde ich nicht umschulden?
Eine Umschuldung sollte kritisch geprüft werden, wenn:
❌ der alte Kredit nur noch kurze Zeit läuft
❌ die Restschuld bereits sehr klein ist
❌ der neue Effektivzins kaum günstiger ist
❌ hohe Ablösekosten entstehen
❌ die neue Laufzeit deutlich verlängert wird
❌ nur wegen einer niedrigeren Monatsrate gewechselt werden soll
❌ zusätzlich unnötiger Kredit aufgenommen wird
Dann kann es sinnvoller sein, den bestehenden Kredit weiterzuführen.
Checkliste vor der Turbokredit-Umschuldung
Bevor du eine Anfrage startest:
✅ aktuelle Restschuld feststellen
✅ Ablösebetrag erfragen
✅ bisherigen Effektivzins prüfen
✅ Restlaufzeit notieren
✅ mögliche Vorfälligkeitsentschädigung prüfen
✅ neuen Effektivzins vergleichen
✅ neue Laufzeit prüfen
✅ neuen Gesamtbetrag vergleichen
✅ nur notwendigen Kreditbetrag aufnehmen
Häufige Fragen zur Turbokredit Umschuldung
Kann ich mit dem Turbokredit einen alten Kredit ablösen?
Ein Ratenkredit kann grundsätzlich für eine Kreditablösung beziehungsweise Umschuldung genutzt werden. Ob der Turbokredit in deiner konkreten Situation angeboten wird, entscheidet die individuelle Prüfung.
Kann ich meinen Dispo mit dem Turbokredit ablösen?
Eine Kreditablösung eines dauerhaft genutzten Dispos kann grundsätzlich sinnvoll sein, wenn der neue Kredit günstiger ist. Beachte allerdings die Mindestkreditsumme des Turbokredits.
Wie hoch ist der Turbokredit?
Verivox nennt aktuell Kreditsummen von 5.000 € bis 35.000 €.
Welche Laufzeiten gibt es?
Die aktuellen Laufzeiten reichen von 36 bis 120 Monaten.
Ist die Umschuldung automatisch günstiger?
Nein. Entscheidend sind Effektivzins, Restschuld, Laufzeit, Gesamtbetrag und mögliche Ablösekosten.
Kann ich den Turbokredit später schneller zurückzahlen?
Verivox nennt aktuell kostenlose Sondertilgungen und kostenlose Gesamttilgung als Merkmale des Turbokredits.
Ist der Turbokredit ein Kredit ohne SCHUFA?
Nein. Für den tatsächlichen Kredit ist eine Bonitätsprüfung erforderlich.
Fazit: Turbokredit zur Umschuldung – erst rechnen, dann ablösen
Der Verivox Turbokredit kann eine interessante Möglichkeit sein, wenn ein bestehender Kredit oder ein dauerhaft genutzter Dispo abgelöst werden soll.
Entscheidend ist aber nicht die Bezeichnung „Turbo“.
Entscheidend ist die Rechnung.
Vergleiche deshalb:
alte Restschuld
alten Effektivzins
neuen persönlichen Effektivzins
neue Laufzeit
neue Monatsrate
Gesamtbetrag
mögliche Ablösekosten
Erst wenn die neue Finanzierung insgesamt besser passt, ist eine Umschuldung wirklich interessant.
🔵 Turbokredit direkt bei Verivox prüfen
👉 JETZT PERSÖNLICHEN TURBOKREDIT PRÜFEN →
Persönliche Konditionen prüfen • Angebot vergleichen • erst danach entscheiden
Oder zunächst die Finquell-Hauptseite lesen:
👉 VERIVOX TURBOKREDIT BEI FINQUELL ANSEHEN →
Werbehinweis: Dieser Beitrag enthält Partnerlinks. Bei einer erfolgreichen Vermittlung kann Finquell eine Provision erhalten. Für Besucher entstehen dadurch grundsätzlich keine zusätzlichen Kosten.
Finquell ist kein Kreditgeber. Kreditanfrage, Kreditwürdigkeitsprüfung, Vertragsabschluss und Auszahlung erfolgen beim jeweiligen Partner beziehungsweise Kreditgeber. Eine Anfrage ist keine Kreditzusage. Maßgeblich sind immer die aktuellen persönlichen Vertragskonditionen.
Redaktioneller Stand: Oktober 2026